Aluminium wird an der LME zur Mangelware
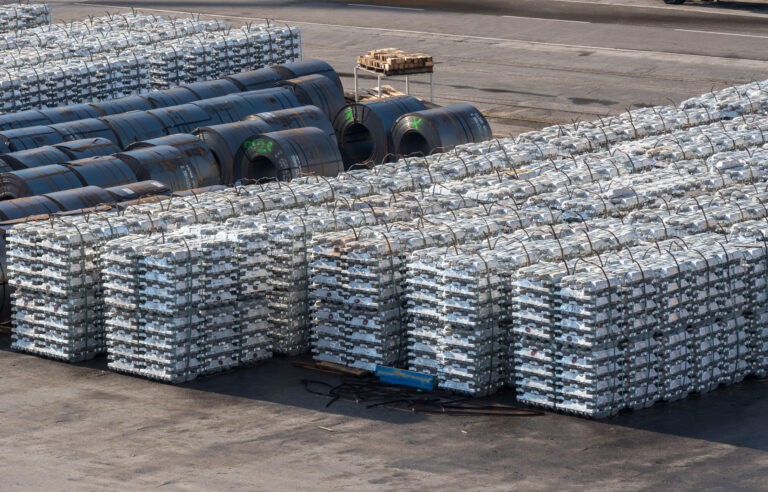
Wer Aluminium sofort benötigt, zahlt an der London Metal Exchange (LME) einen ungewöhnlich hohen Aufschlag dafür. Am vergangenen Montag erreichte dieser gegenüber dem Dreimonatskontrakt zeitweise 101,50 USD je Tonne. Dahinter steht ein drastischer Lagerabbau: Die LME verzeichnete am selben Tag noch 226.975 Tonnen, 56 % weniger als zu Jahresbeginn. Niedriger lagen ihre Bestände zuletzt 1990.
Bei den offiziellen Abrechnungspreisen lag der Abstand mit 87,50 USD je Tonne etwas niedriger. Im Handelsverlauf kann die Prämie für eine sofortige Lieferung also erheblich schwanken. Auch in Shanghai zeigt sich eine sogenannte Backwardation: Aluminium für nahe Liefertermine kostet dort mehr als für spätere. Diese Preisstruktur deutet auf eine angespannte kurzfristige Versorgung mit Aluminium hin.
Die registrierten LME-Bestände bilden nur den Teil des weltweit vorhandenen Aluminiums ab, der in zugelassenen Börsenlagern erfasst ist. Für die physische Erfüllung eines Kontrakts akzeptiert die LME zudem nur Metall anerkannter Marken. Eine höhere Produktion außerhalb dieses Systems entspannt die Börsenversorgung daher erst, wenn geeignete Ware tatsächlich in die Lagerhäuser eingeliefert und dort registriert wird.
Börse konkurriert mit lukrativen Direktverkäufen
Normalerweise lohnt es sich für Händler, freie Aluminiummengen an die LME zu liefern, wenn kurzfristige Kontrakte deutlich höher notieren als spätere. Doch dieser Anreiz reicht derzeit kaum aus, um die Lagerbestände wieder aufzufüllen.
Dem Finanznachrichtendienst Bloomberg zufolge zahlen Abnehmer in Europa und den USA erhebliche Prämien für physisches Aluminium. Diese regionalen Zuschläge kommen zum LME-Referenzpreis hinzu, während die Backwardation den Preisunterschied zwischen nahen und späteren Lieferterminen an der Börse beschreibt. Für Produzenten und Händler kann sich deshalb selbst bei schwacher Gesamtnachfrage der Direktverkauf eher lohnen als eine Börseneinlieferung.
Nach Einschätzung der Rohstoffstrategin Ewa Manthey von der niederländischen Großbank ING ist kurzfristig nur wenig zusätzliche Ware für die LME verfügbar. Sie hält es deshalb für möglich, dass die Backwardation noch weiter steigen muss, bevor sich zusätzliche Einlieferungen wirtschaftlich lohnen.
Gestörte Routen und Handelsgrenzen verknappen Ware
Seit Beginn des Nahostkriegs müssen Aluminiumproduzenten am Persischen Golf teilweise auf andere Exportwege ausweichen. Die Umwege erhöhen die Transportkosten, verlängern die Lieferzeiten und bringen zusätzliche Risiken mit sich. Einige Aluminiumhütten erholen sich zudem noch von direkten Angriffen während der frühen Kriegsphase.
Für die europäische Industrie sind die Störungen besonders relevant, denn die Golfregion zählt zu ihren wichtigen Lieferanten. Nach Angaben des Branchenverbands European Aluminium bezog die EU 2025 rund 1,4 Mio. Tonnen Aluminium aus der Region. Das entsprach 14 % ihrer Aluminiumimporte. Verzögerte Exporte erschweren die Beschaffung zusätzlich, zumal europäische Käufer bereits hohe Prämien für physisches Metall zahlen. Wie viel Aluminium wegen der Schäden an den betroffenen Hütten tatsächlich ausfällt, ist bislang nicht genau beziffert.
Auch das Angebot aus China kann nur begrenzt wachsen, weil die Regierung eine Obergrenze für Aluminiumkapazitäten festgelegt hat. Dem Rohstoffanalysehaus CRU zufolge liegt sie bei etwa 45,3 Mio. Tonnen jährlich. Handelsbeschränkungen in den USA und Europa beeinflussen zugleich, in welchen Regionen Produzenten ihr Metall bevorzugt verkaufen. Die Produktionsgrenze und die regionalen Handelsbedingungen erschweren so rasche Einlieferungen an die Börse, selbst wenn dort hohe Aufschläge gezahlt werden.
Große Kaufpositionen vor dem Liefertermin
In der kommenden Woche werden an der LME die November-Kontrakte fällig. Laut Bloomberg halten vier nicht namentlich genannte Marktteilnehmer zusammen Kaufpositionen, die mindestens 25 % des gesamten offenen Kontraktbestands für November-Aluminium entsprechen.
Bei knappen Lagerbeständen kann die nahende Fälligkeit vor allem Verkäufer ohne lieferfähiges Metall teuer zu stehen kommen. Wer eine auslaufende Verkaufsposition auf einen späteren Termin verschieben muss, kauft den teuren kurzfristigen Kontrakt zurück und verkauft zugleich einen günstigeren späteren. Für Inhaber von Kaufpositionen kann sich die umgekehrte Transaktion dagegen lohnen.
Die Größenordnung der Kaufpositionen allein liefert keine Grundlage für Spekulationen über Lieferausfälle oder Marktmanipulation. Für die anstehende Abwicklung ist vielmehr relevant, wie teuer der Ausgleich der offenen Kontrakte kurz vor der Fälligkeit wird.
Neue Aluminiumkapazitäten wirken erst langfristig
Indonesien dürfte seine Aluminiumproduktion in den kommenden Jahren deutlich ausweiten. Der Anstieg hat laut Bloomberg bereits begonnen. Bei weiterhin schwacher Nachfrage könnte der Ausbau sogar zu einer weltweiten Überversorgung beitragen. In den LME-Lagern sorgt er bislang jedoch noch nicht für Entlastung.
Das zusätzliche Aluminium aus Indonesien ist laut Bloomberg bislang noch nicht für Lieferungen gegen LME-Kontrakte registriert. Für eine Entlastung der Londoner Lager kommt es deshalb auch darauf an, wann dort tatsächlich lieferfähige Ware ankommt.
ING sieht auf längere Sicht zunehmende Abwärtsrisiken für die Aluminiumpreise. An der LME werden frühere Liefertermine dagegen weiterhin höher bewertet: Anfang November reichte die Backwardation der Terminkurve nach Bloomberg-Daten bis ins Jahr 2028.