Chile plant neue Lithium-Projekte, weltweiter Bedarf wächst
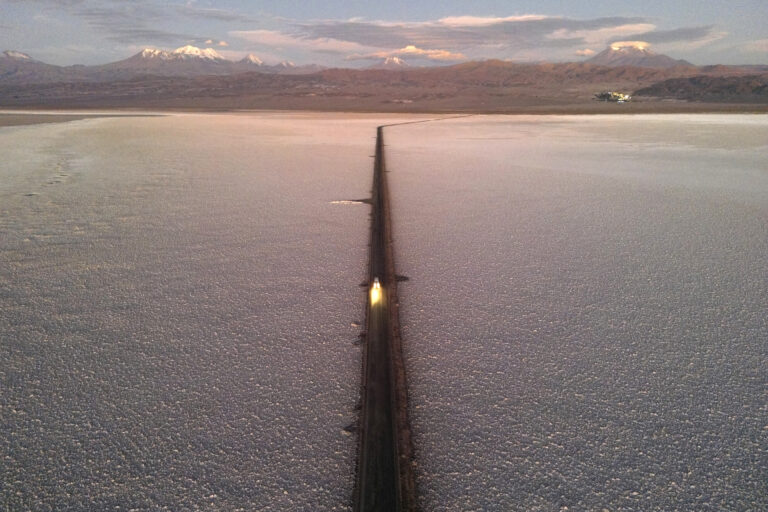
Chile will 2027 fünf weitere Lithiumprojekte ausschreiben und dabei verstärkt auf private Betreiber setzen. Das kündigte Bergbauminister Daniel Mas gegenüber der Nachrichtenagentur Reuters an. Nach seinen Angaben könnte die jährliche Lithiumproduktion innerhalb von fünf bis zehn Jahren von rund 300.000 auf 700.000 Tonnen steigen. Als zweitgrößter Lithiumproduzent bereitet sich Chile damit auf einen Markt vor, dessen langfristiger Ausbau hohe Investitionen erfordert.
Zuvor müssen allerdings fünf bereits geplante Vorhaben genehmigt werden, die ausschließlich private Unternehmen betreiben sollen. Mas hofft auf eine Freigabe Anfang 2027. Anschließend will die Regierung die nächste Ausschreibungsrunde einleiten.
Private Investitionen sind in Chile an besondere rechtliche Voraussetzungen gebunden. Lithiumvorkommen können grundsätzlich nicht über gewöhnliche Bergbaukonzessionen erschlossen werden. Stattdessen benötigen Betreiber spezielle staatliche Verträge, sogenannte Contratos Especiales de Operación de Litio (CEOL). Der Staat behält somit auch bei rein privatwirtschaftlichen Projekten eine maßgebliche Rolle bei der Vergabe der Förderrechte.
Chile ordnet Rollen von Staat und Unternehmen neu
Mit der stärkeren Öffnung für private Betreiber vollzieht die Regierung einen politischen Richtungswechsel. Präsident José Antonio Kast möchte den Bergbausektor durch Investitionsanreize und niedrigere Unternehmenssteuern stärken. Sein Vorgänger Gabriel Boric hatte 2023 eine Lithiumstrategie vorgestellt, die eine stärkere staatliche Beteiligung und öffentlich-private Partnerschaften vorsah.
Dass beide Modelle nebeneinander bestehen können, verdeutlicht die Partnerschaft zwischen dem Staatskonzern Codelco und dem chilenischen Lithiumproduzenten SQM US8336351056 895007. Ende 2025 gründeten die Unternehmen die gemeinsame Gesellschaft NovaAndino Litio. Sie soll die Lithiumaktivitäten im Salar de Atacama bis 2060 mit staatlicher Mehrheitsbeteiligung fortführen. Der politische Kurswechsel betrifft somit vor allem die Entwicklung zusätzlicher Projekte.
Einen solchen Vertrag unterzeichnete Chile im August 2026 mit dem chilenischen Bor-Produzenten Quiborax. Das Unternehmen will rund 70 Mio. USD in die Rückgewinnung von Lithium aus älteren Bergbaurückständen seiner Anlage El Águila im Norden Chiles investieren. Vereinbart wurde eine Gesamtmenge von bis zu 20.000 Tonnen Lithiumcarbonat-Äquivalent, längstens bis Ende 2046. Diese Menge bezieht sich auf die gesamte Vertragslaufzeit und nicht auf die jährliche Produktion.
Bis zur tatsächlichen Förderung sind allerdings weitere Schritte notwendig. Quiborax muss zunächst die technische und wirtschaftliche Machbarkeit nachweisen sowie zusätzliche Umwelt- und Betriebsgenehmigungen einholen. Bei dem Vorhaben geht es zudem um die Verwertung vorhandener Abfälle und nicht um die Erschließung neuer Lithiumvorkommen in den Salzseen.
Schnellere Genehmigungen sollen Projekte voranbringen
Für die geplante Ausweitung der Förderung spielt die Dauer der Verwaltungsverfahren eine wesentliche Rolle. Bereits unter Boric wurden zwei Gesetzentwürfe eingebracht, die Genehmigungen beschleunigen sollen. Nach Angaben von Mas hat sich die Bearbeitungszeit von Einsprüchen inzwischen um 80 % verkürzt. Zudem überprüft ein Gremium aus zwölf Ministern alle 15 Tage den Fortschritt wichtiger Bergbauvorhaben.
Bei der bisherigen Vergabe von Lithiumverträgen sind auch Konsultationen betroffener indigener Gemeinschaften vorgesehen. Öffentliche Ausschreibungen können erst nach Abschluss der erforderlichen Verfahrensschritte beginnen. Diese Anforderungen bleiben auch bei einer Beschleunigung der Verwaltungsabläufe bestehen.
Daneben stellen sich ökologische Fragen. In den trockenen Förderregionen Chiles kann die Gewinnung aus lithiumhaltiger Sole den Wasserhaushalt und empfindliche Ökosysteme beeinträchtigen. Entsprechend müssen bei Genehmigungen die möglichen Auswirkungen auf die Umwelt und die örtliche Bevölkerung berücksichtigt werden.
Für 2026 berichtete Mas von 22 genehmigten Bergbauprojekten mit einem Gesamtvolumen von knapp drei Milliarden USD. Die Zahl umfasst allerdings den gesamten Bergbausektor und nicht ausschließlich Lithiumvorhaben. Trotz der bisherigen Fortschritte steht Chile als Investitionsstandort weiterhin unter Wettbewerbsdruck. Der Rohstoffjurist Charles Bond verwies auf Platz 32 unter 68 untersuchten Ländern und Regionen im Investitionsattraktivitätsindex des Fraser Institute für 2025.
Weltweiter Lithiumbedarf verlangt zusätzliche Förderung
Nach einer Prognose des auf Batterierohstoffe spezialisierten Analyseunternehmens Benchmark Mineral Intelligence steigt die weltweite Lithiumnachfrage bis 2050 auf rund sieben Millionen Tonnen Lithiumcarbonat-Äquivalent (LCE). Für 2026 veranschlagt das Unternehmen 2,11 Mio. Tonnen. Die Einheit LCE ermöglicht es, unterschiedliche Lithiumprodukte anhand ihres Lithiumgehalts miteinander zu vergleichen.
Aus dem prognostizierten Nachfragewachstum errechnet Benchmark einen zusätzlichen Förderbedarf, der der Produktion von 134 durchschnittlichen neuen Lithiumminen entspricht. Dabei wird eine jährliche Leistung von jeweils 36.000 Tonnen LCE angenommen. Allein auf den Zeitraum von 2040 bis 2050 entfallen rechnerisch 44 solcher Minenäquivalente.
Ein unmittelbarer Vergleich mit Chiles Produktionsziel ist allerdings nur eingeschränkt möglich. Die von Mas genannten Fördermengen sind nicht ausdrücklich als LCE ausgewiesen.
Elektroautos verändern die Lithiumnachfrage
Den größten Einfluss auf die langfristige Nachfrageentwicklung hat die Elektromobilität. Laut Benchmark entfallen 2026 bereits 55 % des weltweiten Lithiumverbrauchs auf Elektrofahrzeuge. Bis 2050 soll ihr Anteil auf 76 % steigen. Batterien insgesamt beanspruchen derzeit 92 % des Rohstoffs, nachdem ihr Anteil 2020 noch bei etwa 70 % gelegen hatte.
Auch stationäre Batteriespeicher verzeichnen ein starkes Wachstum, dessen Tempo sich nach Einschätzung von Benchmark jedoch abschwächen wird. Cameron Perks, Lithiumexperte des Unternehmens, beziffert den jährlichen Nachfragezuwachs dieses Segments in den vergangenen beiden Jahren auf mehr als 60 %. Bis zum Ende des Jahrzehnts erwartet er nur noch rund fünf Prozent Wachstum pro Jahr. Damit dürfte sich das Verhältnis zwischen den verschiedenen Anwendungen innerhalb des weiter expandierenden Batteriemarktes zugunsten der Elektromobilität verschieben.
Nordamerika und Europa bauen eigene Förderung aus
Mit der steigenden Nachfrage dürfte sich auch die geografische Verteilung der Lithiumproduktion verändern. Vor allem Nordamerika und Europa wollen ihre Abhängigkeit von Importen verringern. Benchmark erwartet, dass Nordamerikas Anteil an der weltweiten Minenförderung von 1,7 % im Jahr 2026 auf 13 % bis 2050 steigt. Gleichzeitig soll die Region ihren Anteil am Lithiumbedarf der Batteriezellproduktion von sechs auf zwölf Prozent erhöhen.
Europa beginnt bei der Rohstoffförderung auf einem noch niedrigeren Niveau. Nach der Prognose könnte der Anteil an der globalen Minenproduktion von weniger als einem Prozent auf 5,5 % steigen. Bei der Nachfrage aus der Batteriezellproduktion wird ein Anstieg von sieben auf acht Prozent erwartet. Selbst dann bliebe der europäische Anteil an der Förderung hinter dem entsprechenden Anteil am Lithiumverbrauch der Zellproduktion zurück.
Für etablierte Förderländer zeichnet sich dagegen eine andere Entwicklung ab. Australiens Anteil an der globalen Minenproduktion soll trotz Erweiterungen bestehender Betriebe von 29 auf 20 % sinken. Benchmark verweist auf die allmähliche Erschöpfung einzelner Vorkommen, schwankende Rohstoffpreise und zunehmende regulatorische Belastungen. China dürfte hingegen einen weitgehend stabilen Anteil von rund einem Viertel der weltweiten Minenförderung halten.
Der Aufbau neuer Kapazitäten ist allerdings vielerorts aufwendig. Besonders in Europa und Nordamerika erfordern aussichtsreiche Projekte teilweise neue Technologien oder stoßen auf Umwelt- und Akzeptanzprobleme. Dadurch können die Kosten steigen und sich geplante Produktionsstarts verzögern.
Finanzierung und Recycling bestimmen den weiteren Ausbau
Für die langfristige Ausweitung der Lithiumförderung werden erhebliche Finanzmittel benötigt. Benchmark beziffert den Investitionsbedarf für die rechnerisch zusätzlich erforderlichen Minenäquivalente zunächst auf mehr als 100 Mrd. USD, bevor Beiträge aus Recycling berücksichtigt werden. In einem Szenario mit einer Nachfrage von knapp neun Millionen Tonnen LCE steigt der Kapazitätsbedarf auf rund 180 Minenäquivalente. Dafür wären Investitionen von mehr als 150 Mrd. USD erforderlich.
Wie stark die Investitionstätigkeit von den Marktbedingungen abhängt, verdeutlichen Daten der Internationalen Energieagentur (IEA). Demnach senkten Lithiumunternehmen ihre Investitionsausgaben 2025 um rund 40 %. Zwar erholten sich die Lithiumpreise bis Anfang 2026 deutlich von den Rückgängen der Vorjahre. Für die Finanzierung langfristiger Förderprojekte bleiben ausgeprägte Preisschwankungen dennoch ein erhebliches Problem.
Auch die günstigere Modellrechnung von Benchmark setzt voraus, dass über viele Jahre ausreichend Kapital zur Verfügung steht. Perks verweist dabei auf den Wettbewerb mit Investitionen in künstliche Intelligenz, Verteidigung und andere Bereiche der Energiewende. Neue Bergwerke müssen auch in Phasen niedriger Rohstoffpreise wirtschaftlich betrieben und finanziert werden können.
Wie viele zusätzliche Minen tatsächlich benötigt werden, hängt außerdem von der Wiederverwertung des Rohstoffs ab. Benchmark erwartet, dass Recycling bis 2050 nahezu die Hälfte der gesamten Lithiumversorgung übernehmen könnte. Voraussetzung dafür sind ausreichend große Mengen ausgedienter Batterien und wirtschaftlich tragfähige Verfahren zur Rückgewinnung des enthaltenen Lithiums. Die dafür notwendige Infrastruktur ist international sehr ungleich verteilt. Nach Angaben der IEA entfallen auf China mehr als drei Viertel der weltweiten Kapazitäten zur Vorbehandlung ausgedienter Batterien. Bei der anschließenden Rückgewinnung der Materialien erreicht das Land sogar einen Anteil von rund 90 %. Ein breiterer Ausbau der Recyclingwirtschaft dürfte deshalb weitere erhebliche Investitionen erfordern.
Eine separate Berechnung von Benchmark beziffert die notwendigen Investitionen zur Deckung des Lithiumbedarfs bis 2040 auf rund 64 Mrd. USD. Dabei wird bereits ein erheblicher Beitrag des Recyclings berücksichtigt.
Für Chile bieten schnellere Genehmigungen und zusätzliche Ausschreibungen die Möglichkeit, neue Förderkapazitäten aufzubauen. Bestehende Verträge belegen, dass private Unternehmen grundsätzlich in die Lithiumproduktion eingebunden werden können. Die angestrebte Produktionssteigerung setzt allerdings voraus, dass die geplanten Projekte finanziert, genehmigt und anschließend wirtschaftlich umgesetzt werden.