Neue Lieferquellen verschärfen den Preisverfall bei Kobalt
Seit Anfang Juli hat Kobalthydroxid gut 40 % an Wert verloren. Bei Kobaltsulfat und hochreinem Kobalt liegt das Minus ebenfalls über 30 %. Branchenanalysten erwarten, dass Asiens Kobaltmarkt auch im Schlussquartal unter Preisdruck bleibt.
Batterieproduktion wächst, Kobaltanteil sinkt
In China produzierten die Hersteller im August Lithium-Eisenphosphat-Batterien (LFP) mit einer gesamten Speicherkapazität von 195,3 Gigawattstunden. Damit entfielen 82,4 % der heimischen Batterieproduktion auf eine Technologie, die ohne Kobalt auskommt. Gegenüber dem Vorjahr stieg die LFP-Fertigung um 79,8 %.
Bei Batterien mit Nickel, Mangan und Kobalt (NMC) fiel das Wachstum wesentlich schwächer aus. Ihre Produktion stieg zwar um 33,5 % auf 41,2 Gigawattstunden, der Marktanteil lag jedoch bei lediglich 17,4 %. Der wachsende Batterieausstoß schlägt sich somit nicht im gleichen Maß in einer höheren Kobaltnachfrage nieder. Der Preisvorteil begünstigt die Verbreitung der LFP-Technik. Nach Angaben der Internationalen Energieagentur (IEA) waren entsprechende Batteriepakete 2025 durchschnittlich mehr als 40 % günstiger als NMC-Alternativen. Ein Teil dieses Preisunterschieds hängt allerdings mit dem hohen LFP-Anteil bei stationären Speichern zusammen.
Der Vormarsch der LFP-Technik beschränkt sich dabei längst nicht mehr auf China. Weltweit erreichten diese Batterien 2025 bei Elektrofahrzeugen einen Marktanteil von mehr als 55 %. Die globale Kobaltnachfrage wächst dennoch weiter. Laut dem Branchenverband Cobalt Institute stieg sie 2025 um 13 % auf 276.000 Tonnen. Für den künftigen Kobaltbedarf wird entscheidend sein, welche Batterietechnologien sich beim weiteren Wachstum letztlich durchsetzen.
Bei kurzfristigen Bestellungen bleiben chinesische Hersteller inzwischen zurückhaltend. Selbst während der traditionell stärkeren Nachfragesaison des dritten Quartals war das Kaufinteresse begrenzt. Auch die Unterhaltungselektronik liefert wenig Unterstützung. Die Lieferungen von Mobiltelefonen auf dem chinesischen Binnenmarkt sanken im ersten Halbjahr um 5,5 % auf 133 Mio. Geräte. Darunter leidet die Nachfrage nach Lithium-Kobaltoxid-Batterien (LCO), die unter anderem in elektronischen Geräten eingesetzt werden. Einige Raffinerien erwägen deshalb, einen Teil ihrer LCO-Produktion auf nickelreiche NMC-Kathoden umzustellen. Diese benötigen weniger Kobalt.
Preisrückgang erfasst die gesamte Lieferkette
Der jüngsten Talfahrt ging eine kräftige Verteuerung voraus. Nach Berechnungen der IEA stiegen die Kobaltpreise 2025 und Anfang 2026 infolge der kongolesischen Exportbeschränkungen um rund 130 %. Inzwischen hat sich die Versorgungslage für chinesische Verarbeiter spürbar entspannt. Zugleich reicht die Nachfrage kaum aus, um die früheren Preisniveaus zu halten.
Besonders ausgeprägt ist der Rückgang bei Kobalthydroxid, einem wichtigen Ausgangsstoff der Weiterverarbeitung. Für Ware mit 30 % Kobaltgehalt meldete der Preisdatendienst Platts am 12. Oktober noch 14,50 USD je Pfund enthaltenen Kobalts. Anfang Juli hatte die Notierung bei 24,30 USD gelegen. Innerhalb von gut drei Monaten verbilligte sich das Material damit um 40,33 %.
Auch Kobaltsulfat, das in der Batterieproduktion verwendet wird, geriet erheblich unter Druck. In China fiel der Preis im selben Zeitraum um 36,09 % auf 51.000 CNY je Tonne (rund 7.620 USD). Anfang Juli waren es noch 79.800 CNY (rund 11.924 USD). Während größere Anbieter ihre Forderungen teilweise aufrechterhielten, gewährten kleinere Produzenten Nachlässe, um Lagerbestände abzubauen.
Selbst der Metallmarkt konnte sich der Entwicklung nicht entziehen. In Shanghai kostete hochreines Kobalt am vergangenen Montag umgerechnet 17,22 USD je Pfund, nach 25,75 USD Anfang Juli. Das entspricht einem Rückgang um 33,03 %. Angesichts der niedrigen Sulfatpreise lohnt es sich für Verarbeiter kaum noch, Kobaltmetall einzukaufen und anschließend in Sulfat umzuwandeln.
Lieferungen aus der DR Kongo nach China nehmen wieder zu
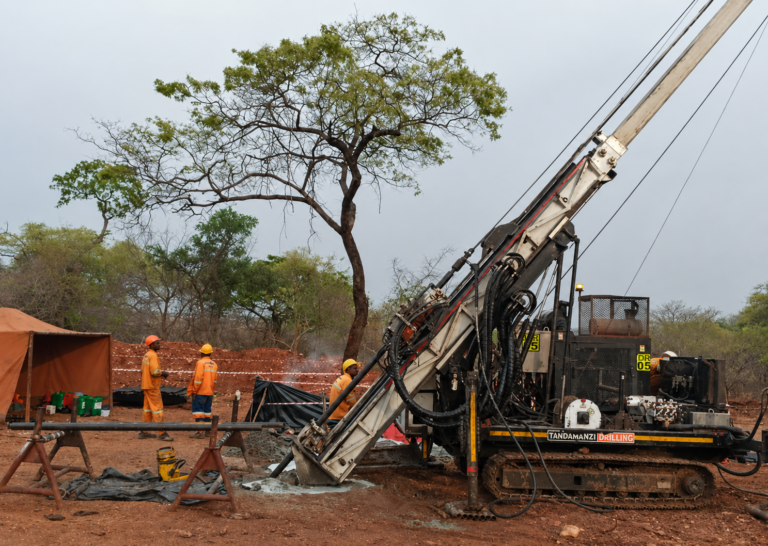
In der Demokratischen Republik Kongo liefen Transport und Exportabwicklung im dritten Quartal wieder reibungsloser, nachdem die Ausfuhren zuvor ins Stocken geraten waren. Die Folgen wurden rasch in Chinas Importstatistik sichtbar. Im Juli erreichten die Einfuhren von Kobalthydroxid 16.174 Tonnen, ein Anstieg um rund 17 % gegenüber dem Vorjahr. Im August waren es 7.876 Tonnen und damit etwa 50 % mehr als im entsprechenden Vorjahresmonat. In den sechs Monaten bis einschließlich Juni hatten die monatlichen Lieferungen jeweils unter 3.000 Tonnen gelegen.
Das zentralafrikanische Land bleibt weltweit der wichtigste Kobaltlieferant. Nach Angaben des Cobalt Institute entfielen 2025 rund 73 % der globalen Minenförderung auf die DR Kongo. Indonesien kam auf 14 %. Chinesische Verarbeiter können inzwischen dennoch auf unterschiedliche Rohstoffquellen zurückgreifen. Die industrielle Weiterverarbeitung ist weiterhin stark konzentriert. Rund 79 % des weltweit raffinierten Kobalts wurden 2025 in China hergestellt.
Indonesien und Recycling verbreitern das Angebot
Kobalt fällt bei der Gewinnung von Kupfer und Nickel überwiegend als Begleitprodukt an. Seine Förderung richtet sich deshalb häufig stärker nach der Wirtschaftlichkeit dieser Metalle als nach dem Kobaltpreis. Entsprechend kann das Angebot auch bei sinkenden Preisen hoch bleiben. Eine zunehmend wichtige Rolle spielt dabei indonesisches Mischhydroxid (MHP), ein Zwischenprodukt der Nickelverarbeitung, das auch Kobalt enthält. Die MHP-Produktion des Landes belief sich im ersten Halbjahr 2026 auf rund 206.000 Tonnen.
Parallel dazu entwickelt sich die Rückgewinnung aus Altbatterien zu einer weiteren Rohstoffquelle. Für China wird 2026 mit rund 500.000 Tonnen ausgedienten Antriebsbatterien gerechnet. Damit wächst das potenziell verfügbare Recyclingmaterial, wobei die gesamte Batteriemasse keineswegs aus verwertbarem Kobalt besteht. Nach Einschätzung der IEA stammen recycelte Batterierohstoffe bislang überwiegend aus Produktionsabfällen. Ausgediente Elektroauto-Akkus stehen dagegen noch in vergleichsweise geringen Mengen zur Verfügung, obwohl bereits umfangreiche Recyclingkapazitäten existieren. Gestiegene Schwefelkosten verteuerten zwar die Verarbeitung im dritten Quartal. Am insgesamt breiteren Rohstoffangebot änderte das jedoch wenig.
Exportpolitik der DR Kongo als Unsicherheitsfaktor
Vorläufig bleibt offen, ob die Regierung in Kinshasa den Markt erneut stützt. Nach einem Exportstopp im vergangenen Jahr gelten für kongolesisches Kobalt seit dem 16. Oktober 2025 Ausfuhrquoten. Für 2026 beträgt die zulässige Exportmenge 96.600 Tonnen enthaltenes Kobalt. Davon stehen 9.600 Tonnen unter gesonderter staatlicher Verfügung. Im dritten Quartal 2026 wurden allerdings keine neuen Verschärfungen bestätigt.
Die Rohstoffanalysten von S&P Global halten Anpassungen der Quoten für wahrscheinlicher als ein erneutes vollständiges Exportverbot. Kurzfristig spricht auch der Transportkalender gegen eine Entspannung der Preise. Bereits verschiffte Ware aus dem Kongo soll zwischen August und November chinesische Häfen erreichen. Dadurch könnten die monatlichen Einfuhren auf 10.000 bis 16.000 Tonnen steigen.
Langfristig ist eine Verknappung dennoch möglich. Im Basisszenario der IEA könnte die Förderung aus bestehenden und angekündigten Projekten 2035 mehr als 25 % unter dem erwarteten Primärbedarf liegen. Die Projektion berücksichtigt die kongolesischen Exportbeschränkungen und hängt von der weiteren Entwicklung des Angebots und der Nachfrage ab. Vorerst überwiegt in Asien allerdings die schwache Kaufbereitschaft, während zusätzliches Material auf den Markt gelangt.