ICSG erwartet 2027 deutlich höheren Kupferüberschuss – Gunnison Copper und Arctic Minerals entwickeln neue Kupferquellen
Beim raffinierten Kupfer dürfte die Produktion im kommenden Jahr schneller wachsen als der Verbrauch. Das geht aus der aktuellen Kupfermarktprognose der International Copper Study Group (ICSG) hervor. Die zwischenstaatliche Organisation zur Beobachtung des Kupfermarkts erwartet für 2027 einen Überschuss von 368.000 Tonnen raffiniertem Kupfer. Im laufenden Jahr sollen es rund 104.000 Tonnen sein. Damit würde sich der rechnerische Überhang binnen eines Jahres mehr als verdreifachen. Für 2025 weist die ICSG allerdings bereits einen höheren Überschuss von 419.000 Tonnen aus.
Raffinadeproduktion gewinnt wieder an Tempo
Die weltweite Raffinadeproduktion soll demnach 2027 um 3,4 % wachsen, nach lediglich 0,4 % im laufenden Jahr. Einen wesentlichen Beitrag erwartet die ICSG von neuen und erweiterten Hütten und Raffinerien in Indonesien, Indien und der Europäischen Union. Eine höhere Auslastung chilenischer Anlagen und ein erwarteter Anstieg der Raffinadeproduktion aus Kupferschrott um 4,7 % sollen zusätzliche Mengen liefern.
Dass die Produktion raffinierten Kupfers 2026 kaum wächst, liegt vor allem an Engpässen bei der Versorgung mit Kupferkonzentrat. Dessen Herstellung aus gefördertem Erz hält mit dem Ausbau der Hütten nicht Schritt. Neue Verarbeitungskapazitäten können deshalb nicht vollständig ausgelastet werden. Die angespannte Versorgung spiegelt sich auch in den Schmelzlöhnen wider. Nach Angaben der Internationalen Energieagentur (IEA) wurde der jährliche Richtwert für 2026 auf null USD je Tonne festgesetzt. Üblicherweise erhalten Kupferhütten solche Entgelte für die Verarbeitung des Konzentrats.
Die weltweite Minenförderung soll unterdessen 2026 um 1,3 % steigen, im kommenden Jahr um 3,1 %. Dazu sollen neue und erweiterte Bergwerke ebenso beitragen wie höhere Fördermengen in bestehenden Betrieben. Für 2026 hat die ICSG ihre Wachstumserwartung gegenüber April allerdings von 1,6 auf 1,3 % gesenkt. Grund dafür sind schwächere Produktionsaussichten in Chile, China und Indonesien.
In den Kupferminen Grasberg in Indonesien und Kamoa-Kakula in der Demokratischen Republik Kongo ist die Förderung infolge von Betriebsstörungen aus dem Jahr 2025 weiterhin eingeschränkt. Erholt sich die Förderung 2027 wie erwartet, dürfte sich auch die Versorgung der Hütten mit Konzentrat verbessern. Für die Marktbilanz stellt die ICSG allerdings die Produktion und den Verbrauch raffinierten Kupfers gegenüber, nicht die reine Minenförderung.
China stützt weltweiten Kupferverbrauch
Der statistisch erfasste Verbrauch raffinierten Kupfers soll nach Einschätzung der ICSG 2026 um 1,5 % und 2027 um 2,5 % steigen. Unter den derzeitigen Prognoseannahmen reicht dieser Zuwachs allerdings nicht aus, um die zusätzliche Produktion aufzunehmen.
Eine Schlüsselrolle spielt China, auf das 59 % des weltweiten Verbrauchs raffinierten Kupfers entfallen. Für 2026 erwartet die ICSG dort einen Anstieg um 2,5 %, während die Nachfrage außerhalb Chinas nahezu stagnieren soll. Ihre globale Verbrauchsprognose für dieses Jahr hat die Organisation gegenüber April leicht gesenkt. Dahinter stehen vor allem schwächere Aussichten für Nordamerika, die Europäische Union und den Nahen Osten. Asien bleibt dennoch die wichtigste Wachstumsregion, auch wenn die ICSG für Japan weiterhin eine verhaltene Nachfrage erwartet.
Unterstützung erhält der Kupferverbrauch durch eine Belebung in Teilen der verarbeitenden Industrie, die Urbanisierung und Investitionen in die Energiewende. Auch der Ausbau digitaler Infrastruktur mit Rechenzentren und künstlicher Intelligenz schafft zusätzlichen Bedarf. Weitere Impulse erwartet die ICSG von neuen und erweiterten Produktionsanlagen für Kupferhalbzeuge wie Drähte, Bleche und Rohre. Für 2027 rechnet sie außerdem mit einer stärkeren Weltkonjunktur und einer besseren Auslastung entsprechender Fabriken im Nahen Osten.
Bedeutung des Überschusses für den Kupfermarkt
Für Metallverarbeiter zeichnet sich damit ein breiteres Angebot ab. Anbieter raffinierten Kupfers müssten sich bei Eintreten der Prognose dagegen auf stärkere Konkurrenz einstellen. Bei einem für 2027 erwarteten Verbrauch von rund 29,3 Mio. Tonnen entspricht der prognostizierte Überschuss etwa 1,3 % des weltweiten Bedarfs.
Für die Preisentwicklung lässt sich allein daraus noch keine eindeutige Richtung ableiten. Regionale Unterschiede bei der Verfügbarkeit, Lagerbewegungen und mögliche Verzögerungen beim Hochfahren neuer Anlagen können die tatsächliche Marktlage beeinflussen. Auch den Konflikt im Nahen Osten nennt die ICSG ausdrücklich als Risiko für Produktion und Verbrauch.
Bei der Einschätzung des rechnerischen Kupferverbrauchs in China berücksichtigt die ICSG nur einen Teil der Bestandsveränderungen. Veränderungen in staatlichen Reserven sowie unveröffentlichte Bestandsbewegungen bei Produzenten, Verbrauchern, Händlern und in Zolllagern bleiben unberücksichtigt. Starke Zu- oder Abnahmen dieser Bestände können dazu führen, dass die tatsächliche Marktlage erheblich von der ausgewiesenen Bilanz abweicht.
US-Zollpolitik verschiebt Kupferbestände
Wie stark sich regionale Märkte von der globalen Kupferbilanz unterscheiden können, zeigt die aktuelle Entwicklung in den USA. Aus Sorge vor möglichen Importzöllen haben Händler seit Februar 2025 große Kupfermengen dorthin transportiert. Nach Schätzungen der Investmentbank Macquarie lagern inzwischen rund 1,6 Mio. Tonnen des Metalls innerhalb und außerhalb amerikanischer Börsenlager. Allein auf die Lagerhäuser der Warenterminbörse Comex entfallen laut Reuters rund 70 % der weltweit sichtbaren Kupferbestände. Die ungewöhnliche Konzentration hat das verfügbare Angebot andernorts verknappt und trotz des globalen Überschusses zum Preisanstieg beigetragen.
Angetrieben wurden die Lieferungen auch durch erhebliche Preisunterschiede zwischen den amerikanischen und internationalen Kupfermärkten. Im Juli 2025 erreichte der Preisaufschlag an der Comex gegenüber der London Metal Exchange (LME) nach Abzug der Transport- und Versicherungskosten zeitweise mehr als 3.000 USD je Tonne. Inzwischen ist diese Differenz auf rund 310 USD geschrumpft. Damit hat der wirtschaftliche Anreiz, weiteres Kupfer in die USA zu liefern, deutlich nachgelassen.
Die Unsicherheit über die amerikanische Handelspolitik besteht jedoch fort. Eine Entscheidung über mögliche Einfuhrzölle von 15 % auf raffiniertes Kupfer ab Januar 2027 steht weiterhin aus. Die bereits aufgebauten Bestände könnten deshalb vorerst in den USA verbleiben, während die Verfügbarkeit in anderen Regionen angespannt bleibt. Die US-Lagerbestände erfassen vorhandene Vorräte, während die ICSG mit dem Überschuss den erwarteten Saldo aus Produktion und Verbrauch eines Jahres bezeichnet.
Neue Kupferquellen für die regionale Versorgung
Über die kurzfristige Verteilung vorhandener Vorräte hinaus bleibt die Frage, wo Kupfer langfristig gefördert und verarbeitet werden kann. In Nordamerika und Europa arbeiten Unternehmen daran, zusätzliche heimische Kupferquellen zu erschließen. Dabei reichen die Vorhaben von bereits produzierenden Bergwerken bis zur Entwicklung bislang wenig erkundeter Lagerstätten.
Gunnison Copper: Kupferproduktion und Ausbaupotenzial in Arizona
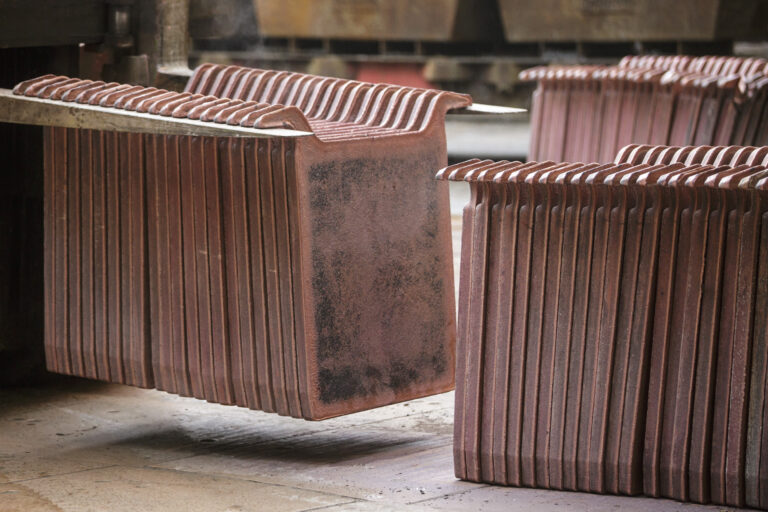
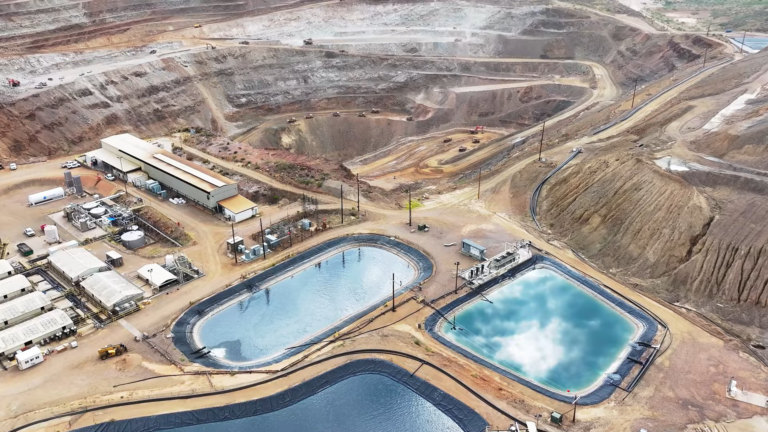
In den USA verfolgt der Kupferproduzent und Projektentwickler Gunnison Copper CA4028801088 A40TP4 einen Ansatz, der Förderung und Verarbeitung im eigenen Land verbindet. Mit der Johnson-Camp-Mine im Südosten Arizonas verfügt das Unternehmen seit September 2026 über einen kommerziell produzierenden Betrieb. Dort wird Kupfer aus amerikanischem Erz gewonnen und direkt vor Ort zu hochreinen Kupferkathoden verarbeitet. Der Umweg über externe Schmelzhütten entfällt damit.
Die Anlage besitzt eine installierte Jahreskapazität von bis zu 25 Mio. Pfund Kupferkathoden, das entspräche rund 11.300 Tonnen. Gunnison Copper arbeitet derzeit daran, diese Kapazität vollständig auszuschöpfen. Eine wichtige Rolle spielt dabei die Zusammenarbeit mit dem Technologiepartner Nuton, dessen Laugungsverfahren die Gewinnung von Kupfer aus unterschiedlichen Erzmaterialien ermöglichen soll. Im September vereinbarten die Partner zudem eine Erweiterung des Minenplans um rund drei Millionen Tonnen mineralisiertes Material, das zwischen 2027 und 2029 abgebaut werden soll.
Über Johnson Camp hinaus entwickelt Gunnison im selben Bergbaudistrikt sein deutlich größeres gleichnamiges Kupferprojekt. Dessen gemessene und angezeigte Mineralressourcen umfassen rund 5,19 Mrd. Pfund enthaltenes Kupfer. Eine im März 2026 veröffentlichte vorläufige Wirtschaftlichkeitsanalyse sieht für die ersten 15 Betriebsjahre eine durchschnittliche Produktion von 174 Mio. Pfund Kupfer jährlich vor. Auch am zweiten Projektstandort plant das Unternehmen, einen Tagebaubetrieb mit anschließender Vor-Ort-Verarbeitung zu fertigen Kupferkathoden.
Der Ausbau nimmt inzwischen konkretere Formen an. Gunnison arbeitet an einer Vormachbarkeitsstudie und den erforderlichen Anpassungen bestehender Genehmigungen. Im September reichte das Unternehmen einen entsprechenden Antrag für den Rekultivierungsplan ein. Bis Mitte 2028 sollen nach aktueller Planung die wesentlichen Genehmigungen vorliegen und die Voraussetzungen für eine abschließende Investitionsentscheidung geschaffen werden. Damit verbindet Gunnison eine bereits laufende Kupferproduktion mit der Perspektive auf eine erheblich größere heimische Versorgungskapazität.

Arctic Minerals: Schwedische Kupfervorkommen mit Erweiterungspotenzial
Im Südwesten Schwedens entwickelt das Mineralexplorations- und Entwicklungsunternehmen Arctic Minerals SE0024172779 A411LJ das vollständig kontrollierte Kupfer-Silber-Projekt Hennes Bay in der Region Dalsland. Die Explorationsrechte erstrecken sich über rund 414 Quadratkilometer mit mehreren bereits bekannten Mineralisierungszonen.
Für einen Teil des Projekts liegt seit März 2025 eine erste Ressourcenschätzung nach dem internationalen JORC-Standard vor. Sie umfasst rund 55,4 Mio. Tonnen Gestein mit durchschnittlich 0,8 % Kupfer und 20,8 Gramm Silber je Tonne. Insgesamt entspricht dies rund 447.000 Tonnen enthaltenem Kupfer und 37 Mio. Unzen Silber. Die als abgeleitet eingestufte Ressource beschränkt sich bislang auf die Lagerstätte Dingelvik. Weitere historisch untersuchte Vorkommen innerhalb des Projektgebiets sind darin noch nicht berücksichtigt.
Gerade diese zusätzlichen Bereiche stehen jedoch im Mittelpunkt der laufenden Erkundung. Im September 2026 schloss Arctic Minerals sein erstes eigenes Diamantbohrprogramm mit zwölf Bohrungen über insgesamt 4.187 Meter ab. In zehn Bohrlöchern wurden sichtbare kupferhaltige Mineralisierungen festgestellt, teilweise bis zu 600 Meter von historischen Bohrungen entfernt. Besonders interessante Ergebnisse lieferte dabei das Teilgebiet Henneviken. Dort durchteufte eine Bohrung über 64,4 Meter durchschnittlich 1,08 % Kupfer und 27 Gramm Silber je Tonne. Die Ergebnisse liefern neue Anhaltspunkte für eine mögliche Erweiterung der bislang ausgewiesenen Ressourcen.
Parallel arbeitet Arctic Minerals an der technischen Entwicklung von Hennes Bay. Eine konzeptionelle Untertagestudie aus dem Jahr 2025 untersuchte bereits den möglichen Abbau der Lagerstätte Dingelvik mit modernen Bergbaumethoden. Weitere technische Untersuchungen sollen die Grundlage für eine erste wirtschaftliche Bewertung des Gesamtvorhabens schaffen. Im Juni 2026 begann das Unternehmen zudem mit den Vorbereitungen für das Genehmigungsverfahren.
Arctic Minerals will nun die Ressourcengrundlage erweitern und das Abbaupotenzial genauer untersuchen, um Hennes Bay als mögliches zukünftiges Bergbauprojekt weiterzuentwickeln. Die bestehende Kupfer-Silber-Ressource und die jüngsten Bohrergebnisse bilden dafür die Ausgangsbasis.

Nachfrage und internationale Warenströme können sich rasch verändern, während neue Bergbauprojekte oft viele Jahre bis zur Produktion benötigen. Der für 2027 erwartete Kupferüberschuss bleibt daher eine Momentaufnahme. Für die langfristige Versorgung wird maßgeblich sein, wie schnell neue Lagerstätten und der Ausbau bestehender Minen zusätzliche Förderkapazitäten schaffen, die mit dem wachsenden Bedarf Schritt halten können.