MMC nimmt neue Mangansulfat-Anlage in Südafrika in Betrieb
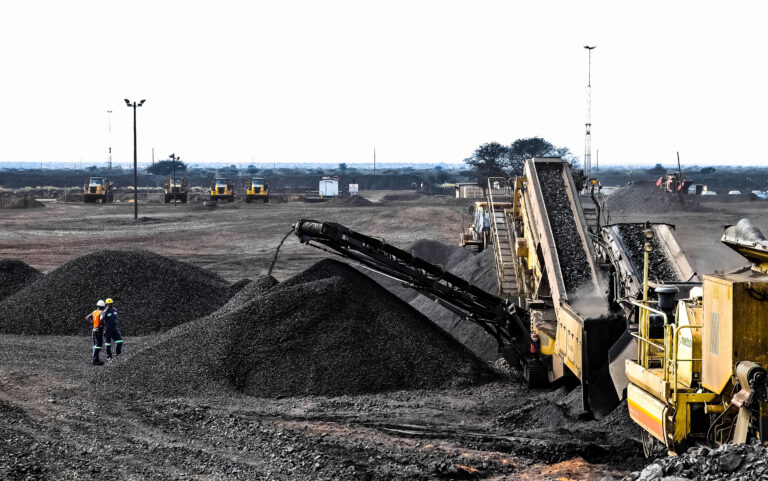
MMC hat die Inbetriebnahme seiner neuen Fabrik für hochreines Mangansulfat-Monohydrat abgeschlossen. Die Anlage produziert inzwischen Testmengen für potenzielle Kunden, doch über ihre künftige Auslastung entscheiden noch Materialprüfungen und Preisverhandlungen. Eine größere Erweiterung ist bereits geplant, obwohl verbindliche Abnahmeverträge bislang fehlen.
Die neue Fabrik muss sich bei Kunden bewähren
Die Fabrik steht in Mbombela, rund 350 Straßenkilometer nordöstlich von Johannesburg, und ist auf eine Jahresproduktion von 6.000 Tonnen ausgelegt. Ihr hochreines Mangansulfat ist vor allem für Kathodenmaterial bestimmter Lithium-Ionen-Batterien vorgesehen, wie sie in Elektroautos und stationären Energiespeichern eingesetzt werden.
Für MMC ist die Batterieverarbeitung kein Neuland. Bereits seit 1974 betreibt das Unternehmen am Standort eine Raffinerie für hochreines Manganmetall. Nach Unternehmensangaben verarbeiten Kunden derzeit 20 bis 30 % dieser Metallproduktion zu flüssigem Mangansulfat. Mit der neuen Anlage übernimmt MMC jedoch einen zusätzlichen Verarbeitungsschritt und will das hochreine Sulfat künftig selbst als Kristallprodukt anbieten.
Vor der Aufnahme regulärer Lieferungen müssen potenzielle Abnehmer die Qualität des Materials prüfen. Einige Interessenten haben den Standort bereits auf Nachhaltigkeit, Qualitätsmanagement und Sozialstandards geprüft. Die Zulassung als Lieferant dauert nach Unternehmensangaben sechs bis zwölf Monate. Bei erfolgreichen Materialtests sollen zunächst größere Lieferungen in Containergröße folgen.
Innerhalb dieses Zeitfensters erhofft sich MMC erste verbindliche Abnahmeverträge. Der kommerzielle Verkauf ist für das vierte Quartal 2027 vorgesehen. Bis dahin könnte das Unternehmen die Produktion zeitweise unterbrechen oder Lagerbestände aufbauen. Welche Variante wirtschaftlich sinnvoller ist, dürfte wesentlich vom Verlauf der Verhandlungen mit potenziellen Kunden abhängen.
Umweg über hochreines Metall kostet Energie
Für seine neue Fabrik greift MMC auf bereits gereinigtes Manganmetall aus dem bestehenden Geschäft zurück. Dieses wird in Schwefelsäure aufgelöst, weiter gereinigt und schließlich zu Mangansulfat kristallisiert. Das Verfahren erleichtert die Einhaltung strenger Reinheitsanforderungen, erfordert allerdings einen zusätzlichen Verarbeitungsschritt. Damit steigen Energieverbrauch und Kosten. Andere Produzenten können Mangansulfat teilweise unmittelbar aus Erz gewinnen und so die Herstellung des Zwischenprodukts vermeiden. Besonders beim Hochfahren neuer Anlagen können niedrige Ausbeuten oder Rückgewinnungsquoten die Kosten pro Tonne zusätzlich erhöhen.
Die Internationale Energieagentur (IEA) nennt darüber hinaus Größenvorteile, langjährige Produktionserfahrung und unterschiedliche Kosten für Umweltauflagen als wesentliche Wettbewerbsfaktoren. Chinesische Hersteller verfügen über eine gewachsene industrielle Basis, während neue Anbieter ihre Verfahren erst im kommerziellen Maßstab etablieren müssen.
MMC versucht, dem Kostennachteil zwei Argumente entgegenzusetzen. Nach eigenen Angaben verwendet das Unternehmen für die Herstellung seines Manganmetalls ausschließlich Strom aus erneuerbaren Energiequellen. Das könnte Batterieproduzenten mit hohen Nachhaltigkeitsanforderungen ansprechen. Zugleich bietet MMC eine Bezugsquelle außerhalb Chinas, mit der Kunden ihre Lieferketten breiter aufstellen können. Ob sie für diese Vorteile einen Preisaufschlag akzeptieren, ist allerdings offen. Interessenten gibt es nach Unternehmensangaben bereits, verbindliche Bestellungen stehen jedoch noch aus.
Dem Ausbau fehlen noch Finanzierung und Verträge
Ungeachtet der offenen Absatzfragen bereitet MMC den nächsten Ausbauschritt vor. Eine zweite Anlage namens MTX-2 soll jährlich weitere 24.000 bis 30.000 Tonnen Mangansulfat herstellen können. Zusammen mit dem ersten Werk ergäbe sich eine Gesamtkapazität von 30.000 bis 36.000 Tonnen.
Während die erste Fabrik aus Eigenmitteln finanziert wurde, ist MMC für MTX-2 auf externe Geldgeber angewiesen. Eine Ausbaustufe mit 24.000 Tonnen Jahreskapazität soll rund 500 Mio. südafrikanische Rand kosten, umgerechnet etwa 30 Mio. USD. Die südafrikanische Förderinstitution Industrial Development Corporation und die Europäische Investitionsbank führen nach Unternehmensangaben ihre abschließenden Prüfungen durch. Verbindliche Finanzierungszusagen liegen allerdings bislang ebenso wenig vor wie ein Termin für den Baubeginn.
Auf längere Sicht verfolgt MMC zudem einen anderen technischen Ansatz. Eine weitere Anlage soll Mangansulfat direkt aus Erz gewinnen und den kostspieligen Zwischenschritt über das Metall vermeiden. Vorgesehen ist eine Jahreskapazität von rund 30.000 Tonnen, allerdings erst für die Zeit nach 2030. Die Entwicklung hängt davon ab, ob Batterietechnologien mit höherem Mangananteil stärker nachgefragt werden.
Südafrika fördert das Erz, China dominiert die Veredelung
Nach Schätzungen des US-Geologiedienstes USGS entfielen 2025 rund 73 % der weltweiten Manganförderung auf Südafrika, Gabun und Ghana. Maßgeblich ist dabei der Manganinhalt der geförderten Erze. Der Rohstoffanalyst Project Blue beziffert Chinas Anteil an der Herstellung von batterietauglichem Mangansulfat im selben Jahr dagegen auf etwa 97 %. Rohstoffvorkommen und industrielle Marktmacht sind in diesem Geschäft damit äußerst ungleich verteilt.
Der wichtigste Absatzmarkt für Mangan bleibt bislang die Stahlindustrie. Der Batteriebereich bildet dagegen einen spezialisierten Teil der Wertschöpfung, in dem besonders hohe Anforderungen an die Reinheit des Materials gelten. Große Erzvorkommen verschaffen einem Land deshalb noch keinen entsprechenden Wettbewerbsvorteil bei Batteriechemikalien.
Große Manganförderer, schwierige Standortbedingungen
In Südafrikas Kalahari-Manganfeld fördern große, international vernetzte Unternehmen. Zu ihnen zählt der australische Rohstoffkonzern South32 AU000000S320 A14QLH mit den Minen Mamatwan und Wessels. Das Bergwerk Black Rock betreibt der südafrikanische Bergbauproduzent Assmang, ein Gemeinschaftsunternehmen mit Beteiligung von African Rainbow Minerals ZAE000054045 A0CAQD. Bei Tshipi Borwa sind Exxaro Resources ZAE000084992 A0LETJ aus Südafrika und Jupiter Mines AU0000005159 A2JJ6E aus Australien engagiert.
Auch an Förderkapazitäten mangelt es damit kaum. Südafrikas Regierung will inzwischen mehr von der nachgelagerten Verarbeitung im eigenen Land ansiedeln. In ihrer 2025 verabschiedeten Rohstoffstrategie zählt sie Mangan zu den fünf Rohstoffen, die für die Wirtschaft und Industrie des Landes als besonders wichtig gelten. Vorgesehen sind mehr industrielle Wertschöpfung, bessere Infrastruktur und eine zuverlässigere Energieversorgung.
Bei der Umsetzung stößt das Land allerdings auf erhebliche Hindernisse. Steigende Strompreise, Transportengpässe und frühere Versorgungsunterbrechungen haben die Wettbewerbsfähigkeit der südafrikanischen Verarbeitung belastet. Zusätzliche Fabriken allein können diese strukturellen Nachteile nicht beseitigen.
Batterietechnologien bestimmen den künftigen Absatz
Die Nachfrage ist für neue Produzenten eine zusätzliche Hürde. Hochreines Mangansulfat wird zur Herstellung von Vorprodukten für Batteriekathoden benötigt, sogenannten pCAM. Solange außerhalb Chinas nur wenige entsprechende Fabriken entstehen, bleibt auch der Absatzmarkt für neue Sulfatproduzenten begrenzt. Mehrere westliche Projekte zur Herstellung solcher Kathodenvorprodukte wurden bereits verschoben oder gestrichen.
Zugleich verändert sich der Markt durch die unterschiedlichen Batteriechemien. Laut IEA entfielen 2025 mehr als 55 % der weltweit eingesetzten Elektroautobatterien auf die Lithium-Eisenphosphat-Technologie (LFP), einschließlich der manganhaltigen Variante Lithium-Mangan-Eisenphosphat (LMFP). Herkömmliche LFP-Batterien benötigen kein Mangan. Bei LMFP-Batterien ist der Rohstoff dagegen Bestandteil des Kathodenmaterials.
Wie stark sich der Bedarf an Mangansulfat mit der Elektromobilität entwickelt, hängt daher wesentlich von den verwendeten Kathodenmaterialien ab. Manganhaltige Nickel-Kobalt-Kathoden benötigen den Rohstoff bereits heute. Neue manganreiche Batterietechnologien könnten die Nachfrage künftig zusätzlich erhöhen, müssen sich am Markt aber erst breiter durchsetzen.
Europas Batteriezulieferer stehen unter Preisdruck
Die Schwierigkeiten beim Aufbau einer regionalen Lieferkette lassen sich am finnischen Hamina ablesen. Dort zog sich der chinesische Batterievorproduktproduzent CNGR Advanced Material CNE1000076P8 A41SW2 2025 aus einem geplanten Werk zurück. Die staatliche finnische Beteiligungsgesellschaft Finnish Minerals Group übernahm das Projekt vollständig und prüft seither dessen Zukunft. Der finnische Partner verwies auf erhebliche Überkapazitäten bei Kathodenvorprodukten in China und im pazifischen Raum. Günstige Importware erschwert damit den Aufbau zusätzlicher europäischer Verarbeitungskapazitäten.
Dass Preisaufschläge für eine regionale Versorgung grundsätzlich verhandelbar sind, deutet ein anderes europäisches Vorhaben an. Euro Manganese CA29872T2092 A412JN, ein kanadischer Entwickler von Batterierohstoffen, plant im tschechischen Chvaletice eine Manganverarbeitung. Mit dem französischen Batteriehersteller Verkor vereinbarte das Unternehmen 2023 eine unverbindliche Absichtserklärung zur Abnahme. Vorgesehen waren ein westlicher Preismaßstab und eine Preisuntergrenze zur Absicherung von Finanzierungspflichten. Die konkreten Werte wurden jedoch nicht veröffentlicht.
Die Europäische Kommission erkannte Chvaletice im März 2025 zudem als strategisches Rohstoffprojekt an. Dieser Status kann Genehmigungen und den Zugang zu Finanzmitteln erleichtern.
Langfristig könnte Mangansulfat knapp werden
Die Marktaussichten sprechen durchaus für zusätzliche Kapazitäten. In ihrem Rohstoffausblick von 2025 schätzte die IEA in einer Szenariorechnung, dass die damals angekündigten Mangansulfat-Kapazitäten einschließlich Recycling im Jahr 2035 nur rund 55 % des erwarteten Bedarfs decken könnten.
Derzeit müssen neue Anbieter gegen niedrige chinesische Preise bestehen und außerhalb Chinas eine noch schwach entwickelte Kundenbasis erschließen. Auf längere Sicht wäre eine breiter aufgestellte Produktion hingegen von größerem strategischem Wert, sofern sich manganreiche Batterien stärker durchsetzen.
Für Südafrika geht es dabei um mehr als die Auslastung einer einzelnen Fabrik. Gesicherte Abnehmer und wettbewerbsfähige Kosten wären die Voraussetzung, um den Rohstoffreichtum dauerhaft für die heimische Batteriewertschöpfung zu nutzen. Fahrzeughersteller stehen unterdessen vor einer wirtschaftlichen Abwägung zwischen günstigeren chinesischen Vorprodukten und einer Versorgung, die auf mehrere Herkunftsländer verteilt ist.