Wachsende Nachfrage verschärft Molybdänmangel
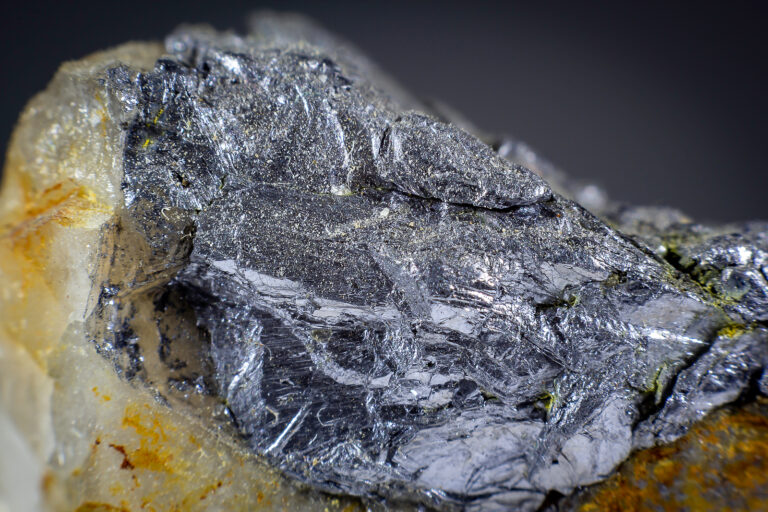
Molybdän könnte für die Industrie zum Kostentreiber werden: Auf dem Weltmarkt wächst der Verbrauch schneller als die Förderung. Die kanadische Investmentbank BMO Capital Markets rechnet für 2027 mit dem sechsten Angebotsdefizit in Folge und neuen Preisrekorden. Bereits im ersten Halbjahr 2026 fehlten rechnerisch 22,6 Mio. Pfund.
Nach Angaben des Branchenverbands International Molybdenum Association (IMOA) stieg die Nachfrage im selben Zeitraum um 8,5 % auf 358,2 Mio. Pfund. Die Förderung sank dagegen um 0,6 % auf 335,6 Mio. Pfund. Laut dem Preisdatendienst Daily Metal Prices kostete das Metall am Donnerstag 41,98 USD je Pfund. Gegenüber dem Jahresbeginn entspricht das einem Anstieg um rund 43 %.
Besonders hoch ist der Verbrauch in China. Im zweiten Quartal 2026 benötigte das Land rund 90,2 Mio. Pfund Molybdän, etwa die Hälfte der weltweiten Menge. Gegenüber dem Vorjahresquartal legte die chinesische Nachfrage um zehn Prozent zu, in den USA waren es zwölf Prozent. Europa verzeichnete dagegen lediglich ein Plus von einem Prozent.
Industrie kann den Bedarf kaum rasch senken
Mehr als 80 % des weltweiten Molybdänverbrauchs entfallen auf metallurgische Anwendungen, darunter hochfeste und rostfreie Stähle. Das Metall erhöht deren Festigkeit und verbessert ihre Beständigkeit gegen Hitze und Korrosion. Entsprechend gefragt ist es in Kraftwerken, Raffinerien und Chemieanlagen sowie in der Öl- und Gasindustrie. Auch Luftfahrt und Verteidigung benötigen solche Werkstoffe.
Auf höhere Preise reagiert die Nachfrage allerdings nur schwach. Molybdän macht bei vielen Legierungen lediglich einen kleinen Teil der Gesamtkosten aus, weshalb sich ein rascher Verzicht häufig kaum lohnt. Zwar können Chrom, Nickel, Vanadium, Niob oder Wolfram einzelne Eigenschaften ersetzen. Über das gesamte Anwendungsspektrum bieten diese Metalle jedoch keinen gleichwertigen Ersatz. Die BMO-Analysten erwarten deshalb, dass erst deutlich höhere Preise den Verbrauch spürbar verringern könnten.
Kupferminen bestimmen das Molybdänangebot
Die Schwierigkeiten auf der Angebotsseite beginnen bereits bei der Gewinnung. Rund 60 % des weltweit geförderten Molybdäns fallen als Nebenprodukt beim Kupferabbau an. Zusätzliche Mengen hängen deshalb häufig davon ab, ob die Minenbetreiber ihre Kupferförderung ausweiten. Selbst hohe Molybdänpreise können derartige Entscheidungen kaum beschleunigen.
Zudem konzentriert sich die Gewinnung auf wenige Länder. Nach Schätzungen des US Geological Survey (USGS) entfielen 2025 rund 90 % der gesamten Molybdänproduktion auf China, die USA, Mexiko, Chile und Peru. Vor allem in den zwei letztgenannten Ländern erschweren sinkende Erzgehalte, tiefere Gruben und Wasserknappheit einen Ausbau. Langwierige Genehmigungsverfahren und steigende Investitionskosten kommen hinzu.
Nach Einschätzung von BMO erreichte die chilenische Molybdänproduktion bereits 2017 ihren Höhepunkt. Insgesamt stagniert das Angebot aus Südamerika seit ungefähr zehn Jahren. Im zweiten Quartal 2026 sank die Förderung der Region gegenüber dem Vorjahreszeitraum um neun Prozent auf 39,9 Mio. Pfund. Einige Kupferproduzenten modernisieren immerhin ihre bestehenden Anlagen, um zusätzliche Molybdänmengen aus den abgebauten Erzen zu gewinnen.
Auch China, der größte Molybdänproduzent der Welt, kann Engpässe inzwischen weniger flexibel ausgleichen. Früher reagierten eigenständige Minen dort auf eine Verknappung mit einer raschen Ausweitung ihrer Förderung. Heute beschränken erschöpfte Lagerstätten sowie strengere Umwelt- und Sicherheitsauflagen diesen Spielraum. Seit Februar 2025 unterliegen zudem bestimmte Molybdänprodukte und Technologien chinesischen Exportkontrollen. Die Genehmigungspflicht erfasst speziell feinkörnige Molybdänpulver für die Herstellung von Raketenbauteilen sowie die entsprechende Produktionstechnik.
Dennoch entsteht in China ein größeres neues Bergbauvorhaben. Der chinesische Bergbaukonzern Zijin Mining CNE100000502 A0M4ZR entwickelt in der ostchinesischen Provinz Anhui das Projekt Shapinggou. Im Juni 2026 begann der Bau der Aufbereitungsanlage. Bei voller Auslastung plant der Konzern dort eine jährliche Molybdänproduktion von rund 22.000 Tonnen. Nach Einschätzung von BMO wird die Anlage ihre volle Leistung allerdings voraussichtlich erst um 2029 erreichen.
Ersatzquellen bleiben rar, Projekte brauchen Zeit
Auch zusätzliche Importe können den Engpass vorerst kaum beseitigen. Myanmar liefert nach Angaben von BMO inzwischen größere Mengen molybdänhaltigen Materials, häufig allerdings niedriggradiges Erz. Zur Herstellung eines weiterverarbeitungsfähigen Konzentrats muss dieses zunächst gemahlen und das Molybdän anschließend durch Flotation abgetrennt werden. Kasachstan hat seine Molybdänförderung aus Kupferminen ebenfalls erhöht, doch BMO sieht dort nur noch geringe Möglichkeiten für weiteres Wachstum.
Der kanadische Bergbaukonzern Centerra Gold CA1520061021 A0B6PD will die Molybdänproduktion in seiner Mine Thompson Creek im US-Bundesstaat Idaho Mitte 2027 wieder aufnehmen. Der Gesteinsabbau läuft bereits seit September 2024. Ende Juni 2026 waren die Arbeiten zur Erneuerung der Betriebsanlagen zu 52 % abgeschlossen.
Das dort gewonnene Konzentrat soll unter anderem in der Aufbereitungsanlage Langeloth im US-Bundesstaat Pennsylvania verarbeitet werden. Nach einer vorübergehenden Unterbrechung wurde der Betrieb dort im April 2026 wieder aufgenommen. Für den Neustart von Thompson Creek veranschlagt der Konzern inzwischen 425 bis 450 Mio. USD. Nach Unternehmensangaben verlief das Vorhaben zur Jahresmitte 2026 planmäßig. Laut Machbarkeitsstudie soll die Mine nach dem Hochlauf durchschnittlich etwa 13 Mio. Pfund Molybdän pro Jahr produzieren.
Für den Konzern ist das eine bedeutende zusätzliche Fördermenge, gemessen am Weltmarkt fällt ihr Beitrag allerdings begrenzt aus. BMO sieht in Centerra dennoch eine der wenigen börsennotierten Möglichkeiten, sich an einer integrierten nordamerikanischen Molybdän-Lieferkette zu beteiligen.
Der US-Bergbaukonzern Freeport-McMoRan US35671D8570 896476 betreibt mit Climax und Henderson im US-Bundesstaat Colorado bereits zwei Molybdänminen. Henderson fördert nach Unternehmensangaben seit 2015 allerdings auf reduziertem Niveau. Die Produktion beider Minen lässt sich abhängig von der Marktlage steuern. Nach Berechnungen von BMO entfallen 7,3 % des Konzernumsatzes auf Molybdän. Höhere Molybdänpreise bieten Freeport damit zusätzliche Erlöschancen, auch wenn Kupfer der mit Abstand größere Geschäftstreiber bleibt.
Zwischen 2020 und 2025 stieg der weltweite Molybdänverbrauch laut BMO durchschnittlich um 4,4 % jährlich auf rund 671 Mio. Pfund. Bis Ende 2025 summierten sich die jährlichen Angebotslücken nach Berechnungen der Bank auf 108 Mio. Pfund. Das entspricht rechnerisch knapp zwei Monaten des damaligen Verbrauchs. Die kurzfristig verfügbaren Lagerbestände sind nach Einschätzung von BMO inzwischen bereits erheblich geschrumpft.
Die Jahresstatistik der IMOA zeichnet für 2025 allerdings ein anderes Bild. Demnach standen einer weltweiten Förderung von 672,6 Mio. Pfund rund 671,8 Mio. Pfund Verbrauch gegenüber. Das ergibt einen geringfügigen Angebotsüberschuss. Die von BMO angenommene ununterbrochene Defizitserie lässt sich damit aus den veröffentlichten IMOA-Jahreszahlen nicht unmittelbar ableiten.
Für 2027 zeichnet sich dennoch ein angespannter Markt ab. Zusätzliche Fördermengen benötigen Zeit, während die industriellen Abnehmer ihren Verbrauch kurzfristig kaum reduzieren können. Ob Molybdän tatsächlich neue Preisrekorde erreicht, hängt allerdings von der weiteren Nachfrageentwicklung und dem Fortschritt neuer Bergbauprojekte ab.