Studie erwartet höchstes Antimonwachstum in Nordamerika
Nordamerika soll sich bis 2034 zum am schnellsten wachsenden Absatzmarkt für Antimon entwickeln. Das US-Marktforschungsunternehmen Polaris Market Research erwartet für die Region ein durchschnittliches jährliches Marktwachstum von 5,96 %. Die Prognose stützt sich auf eine steigende industrielle Nachfrage bei einer weiterhin stark konzentrierten Rohstoffversorgung. Neue Projekte könnten die Abhängigkeit von wenigen Lieferländern verringern, benötigen bis zur kommerziellen Produktion allerdings noch Zeit.
Vielseitige Anwendungen sorgen für steigenden Bedarf
Antimon wird in ganz unterschiedlichen Industriezweigen eingesetzt. Seine Verbindungen verbessern beispielsweise die Wirksamkeit bestimmter Flammschutzmittel in Kunststoffen, Gummi und Textilien. Für Munition und andere Rüstungsgüter nutzt die Industrie dagegen spezielle Antimonlegierungen. Weitere Einsatzgebiete sind Bleibatterien und die Herstellung bestimmter Glassorten wie Solarglas.
Nach Angaben von Polaris entfiel 2025 mit rund 54 % der größte Anteil des Marktumsatzes nach Anwendungen auf Flammschutzmittel. Bei den Produktformen lagen Antimontrioxid und andere Verbindungen mit 57 % vorne. Das stärkste Wachstum unter den Anwendungsbereichen erwartet das Institut allerdings bei Glas und Keramik. Bis 2034 soll dieses Segment jährlich um durchschnittlich 6,32 % zulegen.
Weltweit beziffert Polaris das Marktvolumen für 2025 auf 1,12 Mrd. USD. Bis 2034 sollen daraus 1,85 Mrd. USD werden, was einem durchschnittlichen jährlichen Wachstum von 5,7 % entspricht. Rund drei Viertel des weltweiten Marktumsatzes entfielen 2025 auf den asiatisch-pazifischen Raum.
Neue Lieferketten brauchen Förderung und Verarbeitung
Für nordamerikanische Abnehmer ist die Herkunft des Materials inzwischen ebenso wichtig wie sein Preis. Wie ausgeprägt die Abhängigkeit ist, zeigen die Daten des US Geological Survey (USGS). Die Nettoimportquote der USA bei Antimonmetall und -oxid lag 2025 bei 91 %. Zwischen 2021 und 2024 stammten 55 % der amerikanischen Importe von Antimonmetall und -oxid aus China.
China hat sowohl bei der Förderung als auch bei der Verarbeitung eine bedeutende Stellung. Für alternative Lieferketten reicht deshalb die Erschließung neuer Lagerstätten allein nicht aus. Das gewonnene Material muss anschließend zu Antimonmetall oder den benötigten chemischen Verbindungen verarbeitet werden.
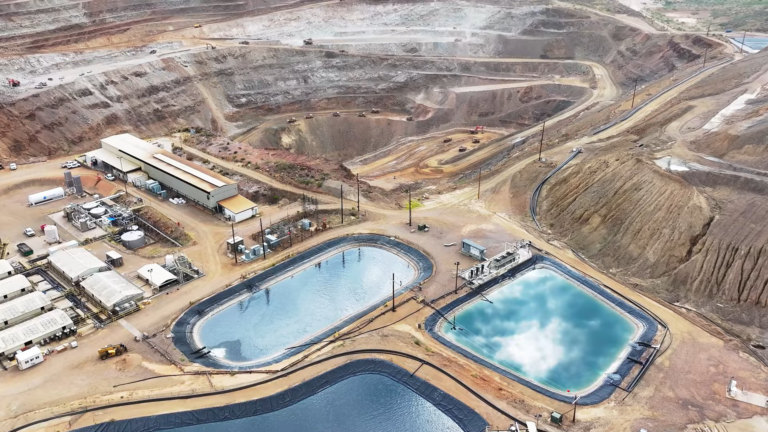
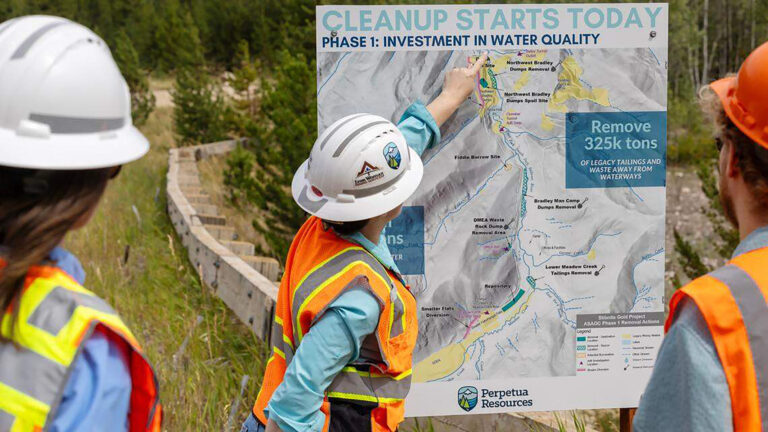
In Idaho entwickelt der kanadische Rohstoffentwickler Perpetua Resources CA7142661031 A2QPVU das geplante Gold- und Antimonbergwerk Stibnite. Nach Unternehmensangaben enthält es die einzige bislang identifizierte Antimonreserve des Landes. Wirtschaftlich soll das Vorhaben vor allem auf der Goldförderung beruhen, ergänzt durch den Abbau von Antimon. Um die Importabhängigkeit zu verringern, unterstützt die US-Regierung den Aufbau heimischer Förder- und Verarbeitungskapazitäten,. Im Mai 2026 bewilligte die staatliche US-Export-Import-Bank für Stibnite einen Kredit über 2,9 Mrd. USD. Die Bereitstellung des Darlehens bleibt allerdings an weitere vertragliche Bedingungen geknüpft.
Nach Angaben von Perpetua liefen im September 2026 bereits vorbereitende Arbeiten an der Zufahrtsstraße, der Stromversorgung und Unterkünften für Beschäftigte. Der USGS verzeichnete für 2025 außerdem den Beginn einer Antimonförderung durch ein Unternehmen im Bundesstaat Montana. An der hohen Importabhängigkeit der USA ändert diese zusätzliche Produktion vorerst allerdings wenig.
Auch Australien baut seine Möglichkeiten zur Antimonverarbeitung aus. Der Metallverarbeiter Nyrstar, ein Unternehmen des Rohstoffhändlers Trafigura, lieferte im Februar 2026 erstmals kommerziell nutzbares Antimonmetall aus seiner Anlage in Port Pirie in Südaustralien. Die erste Lieferung ging an einen australischen Kunden. Die Demonstrationsanlage nutzt bereits vorhandene Schmelzinfrastruktur und kann Konzentrate aus heimischen wie ausländischen Quellen verarbeiten. Damit entsteht eine weitere Bezugsoption außerhalb Chinas.
Chinas Exportfrist erhöht den Handlungsdruck
Kurzfristig hängt das Beschaffungsrisiko vor allem von der chinesischen Handelspolitik ab. Bereits im September 2024 führte Peking Genehmigungspflichten für die Ausfuhr bestimmter Antimonerze, Metalle und Verbindungen ein. Im Dezember 2024 folgten weitreichende Ausfuhrbeschränkungen für bestimmte Antimonprodukte mit doppeltem zivilem und militärischem Verwendungszweck in die USA. Im November 2025 setzte Peking diese zusätzlichen US-spezifischen Beschränkungen vorübergehend aus. Die Regelung soll nach derzeitigem Stand am 27. November 2026 enden, die allgemeinen chinesischen Ausfuhrgenehmigungspflichten gelten unabhängig davon weiter. Das Verbot von Exporten entsprechender Güter an militärische US-Abnehmer bleibt ebenfalls bestehen.
Läuft die Aussetzung ohne Verlängerung aus, könnte chinesisches Antimon für amerikanische Käufer erneut schwerer zugänglich werden. Dann wäre mit einer stärkeren Nachfrage nach alternativen Lieferanten zu rechnen. Die möglichen Preisfolgen hängen allerdings von mehreren Faktoren ab: vorhandene Lagerbestände, die industrielle Nachfrage und die verfügbaren Mengen anderer Produzenten. Bei einer Verlängerung bliebe der direkte Handelsweg für entsprechend genehmigte Lieferungen grundsätzlich offen, während die allgemeinen Genehmigungsanforderungen weiterhin zu beachten wären.
Hohe Antimonpreise verteuern die Beschaffung
Wie stark sich Antimonmetall bereits verteuert hat, zeigen die Jahresdurchschnittspreise des USGS. Sie stiegen von 10,24 USD je Pfund im Jahr 2024 auf geschätzte 25 USD im Jahr 2025. Diese historischen Durchschnittswerte verdeutlichen den damaligen Kostendruck, bilden allerdings die aktuellen Notierungen nicht ab. Sie erlauben also keine verlässliche Vorhersage der Preisreaktion auf die nächste chinesische Entscheidung.
Für Unternehmen erhält damit die vertragliche Absicherung ihrer Rohstofflieferungen einen höheren Stellenwert. Polaris-Analyst Apurva Agarwal erwartet, dass besonders Abnehmer aus der Verteidigungs- und Energiewirtschaft bereit sind, für eine zuverlässige Versorgung höhere Kosten zu tragen.
Zwischen 2027 und 2030 könnten zusätzliche Förder- und Verarbeitungskapazitäten die Auswahl an Lieferquellen erweitern. Bis dahin begrenzen vor allem der Finanzierungsbedarf, die notwendige Infrastruktur und die Anlaufzeiten der Projekte den Ausbau. Einen ergänzenden Beitrag kann das Recycling leisten. Nach Berechnungen des USGS deckte die Wiederverwertung 2025 rund zwölf Prozent des geschätzten amerikanischen Antimonverbrauchs. Zusätzliche Primärförderung bleibt damit weiterhin erforderlich, um die Versorgung breiter aufzustellen.