Benchmark erwartet Lithiumdefizit – Q2 Metals legt Cisco-Studie vor
Der Lithiumpreis ist nach seiner Erholung zu Jahresbeginn deutlich gesunken. Dennoch hält Benchmark Mineral Intelligence an seiner Prognose einer weltweiten Unterversorgung fest. Das auf Batterierohstoffe spezialisierte Analysehaus erwartet für 2026 ein Angebotsdefizit von 171.000 Tonnen und für 2027 weitere 44.000 Tonnen. Daisy Jennings-Gray, Leiterin der Preisanalyse bei Benchmark, bekräftigte diese Einschätzung auf der Benchmark Week 2026 in Shanghai.
Für die künftige Versorgung wird allerdings entscheidend sein, bei welchen Preisen sich neue Förderkapazitäten wirtschaftlich betreiben lassen. Der kanadische Lithiumentwickler Q2 Metals CA74739G1072 A3D4CR hat am vergangenen Montag eine erste Wirtschaftlichkeitsbewertung seines Cisco-Projekts in Québec veröffentlicht. Die Studie beziffert erstmals das Produktionspotenzial und die wirtschaftlichen Rahmenbedingungen eines möglichen, groß angelegten Lithiumabbaus.

Terminmarkt und Lagerbestände belasten die Preise
Die jüngste Preisschwäche führt Jennings-Gray vor allem auf eine gedämpfte Marktstimmung zurück. Als wesentliche Ursachen nennt sie spekulative Verkäufe an der Guangzhou Futures Exchange (GFEX), einer chinesischen Terminbörse, und Sorgen über hohe Batteriezellbestände. Auch die Aussicht auf zusätzliche Förderung drückt nach ihrer Einschätzung auf die Notierungen. Eine nachlassende Lithiumnachfrage sieht sie dagegen nicht als wesentliche Ursache.
An der GFEX werden Terminkontrakte auf Lithiumcarbonat gehandelt. Ein Teil der physischen Geschäfte orientiert sich an diesen Notierungen. Dadurch können Bewegungen am Terminmarkt auch die Preise tatsächlich gelieferter Ware beeinflussen. Bei den Lagerzahlen kommt ein statistischer Effekt hinzu. Im September führte eine erweiterte Erfassung zu höheren gemeldeten chinesischen Lithiumbeständen. Ein entsprechender tatsächlicher Bestandsaufbau ist allein damit allerdings nicht nachgewiesen.
Die von Jennings-Gray vorgestellte Preisreihe zeigt erhebliche Schwankungen, lässt aber offen, welche Lithiumverbindung und Preisreferenz ihr zugrunde liegen. Von 71.000 USD je Tonne im Januar 2023 fiel der Wert bis Juni 2025 auf 8.100 USD. Anfang 2026 erholte er sich auf 22.250 USD, bis Juli sank er wieder auf 16.200 USD. Das entspricht einem Rückgang von gut 27 % gegenüber dem zwischenzeitlichen Hoch.
Neue Minen und Exportregeln verändern das Angebot
In Australien haben der Bergbaukonzern Mineral Resources AU000000MIN4 A0J36A die Lithiummine Bald Hill und der Lithiumproduzent Core Lithium AU000000CXO2 A0YJ93 den Lithiumbetrieb Finniss wieder angefahren. Bei Finniss begann im September erneut die Herstellung von Spodumenkonzentrat, einem lithiumhaltigen Ausgangsmaterial, das zu Lithiumchemikalien für Batterien verarbeitet wird. Core Lithium plant die erste Verschiffung aus neuer Produktion weiterhin für das laufende vierte Quartal 2026. Daneben wurden bereits vorhandene Lagerbestände verschifft.
Auch Lithiumlieferungen aus Simbabwe beeinflussen die Erwartungen an das künftige Angebot. Die Regierung hatte Exporte von Lithiumkonzentrat im Februar vorübergehend gestoppt und sie ab April an Ausfuhrquoten geknüpft. Zum 1. Januar 2027 will sie Konzentratexporte einstellen, um die Verarbeitung im eigenen Land zu fördern. Damit kann die Exportpolitik die internationalen Liefermengen auch bei steigender Förderung beeinflussen.
In China richtet sich die Aufmerksamkeit zudem auf eine mögliche Wiederinbetriebnahme der Lithiummine Jianxiawo des chinesischen Batterieherstellers CATL CNE100006WS8 A418NB. Für das Projekt in der Provinz Jiangxi genehmigte die zuständige Umweltbehörde Ende Oktober den Umweltverträglichkeitsbericht. Ein regulärer Neustart ist allerdings weiterhin nicht bestätigt.
Nach den Defizitjahren erwartet Benchmark ab 2028 einen Angebotsüberschuss. Für 2031 prognostiziert das Analysehaus rund 452.000 Tonnen, bis 2035 soll die Marktbilanz wieder weitgehend ausgeglichen sein. Auf welche standardisierte Lithiumeinheit sich die Mengenprognose bezieht, ist in der Veröffentlichung nicht eindeutig angegeben.
Die dafür erforderliche Ausweitung der Förderung setzt nach Einschätzung von Jennings-Gray ausreichend hohe Preise voraus. Sinkende Erlöse können den Aufbau neuer Kapazitäten verzögern und damit auch die erwartete Entlastung des Marktes beeinflussen.
Q2 Metals beziffert das wirtschaftliche Potenzial von Cisco
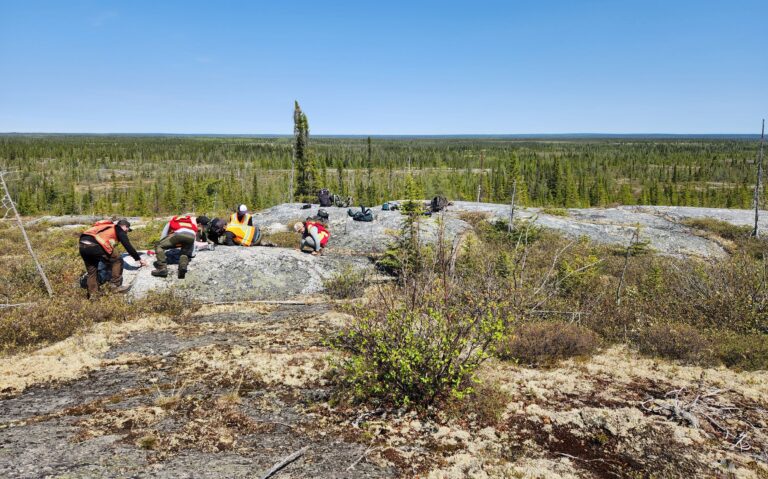
Während in Australien bestehende Minen wieder anlaufen, entwickelt in Kanada Q2 Metals das Lithiumprojekt Cisco in der James-Bay-Region von Québec. Die vom unabhängigen Beratungsunternehmen BBA erstellte vorläufige Wirtschaftlichkeitsbewertung (Preliminary Economic Assessment kurz: PEA) sieht für dieses einen schrittweisen Ausbau zu einem großen Tagebaubetrieb vor.
Die Studie stützt sich auf eine abgeleitete Mineralressource von 297,3 Mio. Tonnen mit einem durchschnittlichen Lithiumoxidgehalt von 1,36 %. Für den geplanten Betrieb über 28 Jahre kalkuliert sie eine Jahresproduktion von durchschnittlich 1,7 Mio. Tonnen Spodumenkonzentrat mit 5,5 % Lithiumoxid. Für die Aufbereitung sieht Q2 Metals zunächst eine Kapazität von fünf Millionen Tonnen Erz jährlich vor, später zehn Millionen Tonnen. Die anfänglichen Investitionen für diesen stufenweisen Ausbau beziffert das Unternehmen auf rund 2,93 Milliarden CAD.
Bei einem langfristig angenommenen Verkaufspreis von 1.647 USD je Tonne Spodumenkonzentrat mit 5,5 % Lithiumoxid kommt die Studie auf einen Kapitalwert nach Steuern von 13,49 Mrd. CAD. Dafür setzt sie einen Abzinsungssatz von acht Prozent an und errechnet eine interne Rendite von 38,7 %. Die geschätzten nachhaltigen Gesamtkosten betragen 454 CAD je Tonne Konzentrat vor Lizenzgebühren, einschließlich der Transportkosten bis zum Hafen in Québec.
Während Q2 Metals für Cisco einen Preis für Spodumenkonzentrat mit definiertem Lithiumoxidgehalt ansetzt, bleibt die Produktreferenz von Benchmarks Preisreihe ungeklärt. Bei einem um 30 % niedrigeren Konzentratpreis ergibt die Sensitivitätsrechnung für Cisco weiterhin einen positiven Kapitalwert nach Steuern von rund 7,69 Mrd. CAD.
Die vorläufige Modellrechnung stützt sich ausschließlich auf abgeleitete Mineralressourcen. Der Nachweis von Mineralreserven und der wirtschaftlichen Förderbarkeit steht damit noch aus. Für die weitere Projektentwicklung sind detailliertere technische Untersuchungen, Genehmigungen und die Finanzierung der vorgesehenen Investitionen erforderlich.
Cisco: Anbindung und weitere Erkundung
Für den späteren Transport des Konzentrats verweist Q2 Metals auf die vorhandenen Verkehrswege. Die Lagerstätte liegt rund 6,5 Kilometer vom ganzjährig nutzbaren Billy-Diamond-Highway entfernt. Dieser bietet eine Verbindung zum etwa 150 Kilometer südlich gelegenen Eisenbahnanschluss in Matagami. Von dort besteht Zugang zum kanadischen Schienennetz und zu Seehäfen am Sankt-Lorenz-Strom.
In die Ressourcenschätzung gingen die Ergebnisse von 75 Bohrungen über insgesamt 33.343 Meter aus den Arbeiten bis Ende 2025 ein. Anfang November meldete Q2 Metals für Cisco bereits 151 Bohrlöcher mit zusammen rund 69.500 Metern. Weitere Erkundungen sollen die Ressourcenbasis erweitern und ihre geologische Sicherheit verbessern. Parallel laufen metallurgische Untersuchungen, technische Planungen und Umweltvorarbeiten für die anstehenden Genehmigungsverfahren.
Die Nachfrage bleibt von Batterien geprägt
Für die langfristige Planung neuer Förderprojekte zählt neben den angenommenen Verkaufspreisen auch die Entwicklung des weltweiten Lithiumbedarfs. Nach der Prognose von Benchmark bleiben Elektrofahrzeuge bis 2035 der wichtigste Abnehmer von Lithium. Zugleich soll der Bedarf stationärer Batteriespeicher deutlich zunehmen, auch wenn das Analysehaus dafür keine konkreten Mengen nennt.
Besonders bedeutend bleibt China. Dort erwartet Benchmark bis 2035 einen höheren Bedarf an Materialien für Elektrofahrzeugbatterien als im gesamten Rest der Welt zusammen. Die chinesische Nachfrage und die Stimmung an den dortigen Rohstoffmärkten besitzen damit erheblichen Einfluss auf die internationale Preisentwicklung.
Für Q2 Metals wird bei der Weiterentwicklung von Cisco neben den technischen Fortschritten deshalb auch der langfristig erzielbare Preis für Spodumenkonzentrat eine wesentliche wirtschaftliche Größe bleiben.