Wasser und Solechemie bremsen Lithiumausbau in Südamerika
Im südamerikanischen Lithiumdreieck entscheidet zunehmend die Beschaffenheit der Salzseen darüber, welche Vorkommen sich wirtschaftlich erschließen lassen. Eine neue geologische Bestandsaufnahme zeigt, wie groß der Abstand zwischen Rohstoffreichtum und zusätzlicher Produktion sein kann. Besonders die Wasserverfügbarkeit stellt Betreiber vor schwierige Entscheidungen.
Gewaltige Ressourcen, ungleiche Produktion
Argentinien, Bolivien und Chile verfügen zusammen über 64 Mio. Tonnen geologisch erfasste Lithiumressourcen. Das entspricht knapp 43 % des weltweiten Bestands von rund 150 Mio. Tonnen, wie der US-Geologiedienst USGS schätzt. Auf Argentinien entfallen 28 Mio. Tonnen, auf Bolivien 23 Mio. und auf Chile 13 Mio. Tonnen.
An der tatsächlichen Förderung lässt sich diese Verteilung kaum ablesen. Chile und Argentinien produzierten 2025 zusammen geschätzte 79.000 Tonnen Lithium. Das entsprach rund 27 % der vom USGS ausgewiesenen Weltproduktion, in der die USA wegen vertraulicher Produktionsdaten nicht enthalten sind. Nach Angaben des Geologen José Cabello sind in Argentinien und Chile zusammen bereits rund zehn Lithiumförderbetriebe aktiv.
Wie weit Ressourcen und industrielle Wirklichkeit auseinanderliegen können, zeigt Bolivien. Der staatliche Lithiumproduzent YLB stellte 2025 nach eigenen Angaben 2.462 Tonnen Lithiumcarbonat her, geplant waren 3.500 Tonnen. Die Konzentrationen im eingesetzten Rohstoff lagen teilweise unter den Auslegungswerten der Anlage. Engpässe bei Chemikalien und Brennstoffen beeinträchtigten zusätzlich den Betrieb. Bei den Produktionszahlen von YLB handelt es sich um Lithiumcarbonat, während die geologischen Ressourcenschätzungen das enthaltene Lithium erfassen. Projektmeldungen verwenden häufig zusätzlich Lithiumcarbonat-Äquivalent als rechnerische Vergleichsgröße. Wie viel des geologisch erfassten Lithiums als Reserve gilt, hängt von den technischen und wirtschaftlichen Gewinnungsbedingungen ab.
Die Internationale Energieagentur (IEA) rechnet in einem Szenario, das bestehende und angekündigte politische Maßnahmen berücksichtigt, bis 2040 mit einer mehr als dreifachen weltweiten Lithiumnachfrage. Hauptursachen des erwarteten Wachstums sind Elektroautos und stationäre Batteriespeicher. Damit wächst der Druck, aussichtsreiche Lagerstätten in verlässliche Liefermengen zu verwandeln.
Große Unterschiede zwischen den Salzseen der Anden
Für seine Untersuchung in der geologischen Fachzeitschrift Andean Geology hat Cabello 43 bereits bewertete Salzflächen in den Zentralanden betrachtet. Insgesamt umfasst die Region etwa 130 Salzpfannen, salzhaltige Seen und Lagunen. Die Auswertung stützt sich auf wissenschaftliche Arbeiten sowie Angaben von Unternehmen und Behörden.
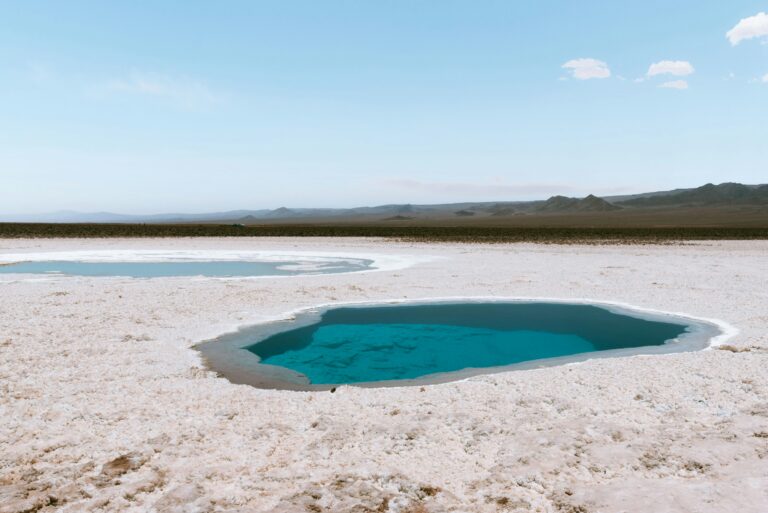
Diese Lagerstätten entstehen durch natürliche Prozesse über lange geologische Zeiträume. Bei der Verwitterung vulkanischer Gesteine wird Lithium freigesetzt und mit dem Wasser in abflusslose Becken transportiert. Dort reichert es sich durch starke Verdunstung gemeinsam mit Magnesium, Kalium und Bor im stark salzhaltigen Grundwasser an, der sogenannten Sole.
Für den Betrieb kommt es deshalb auf weit mehr als die Größe eines Beckens an. Unterschiedliche Konzentrationen und Beimengungen verändern die Anforderungen an die Verarbeitung. Da sich die Sole im Untergrund bewegt, werden auch Erkundung, Probenahmen und Schätzungen der gewinnbaren Mengen anspruchsvoller.
Der Salar de Atacama, eine Salzfläche im Norden Chiles, veranschaulicht die Bedeutung günstiger Standortbedingungen. Dort erleichtern das trockene Klima, vergleichsweise wenige störende Beimengungen und gute Exportwege die Nutzung der Lagerstätte. Anderswo können dieselben Produktionsverfahren deutlich weniger geeignet sein.
Wasserhaushalt setzt dem Ausbau Grenzen
Besonders heikel ist die Frage, wie sich eine intensivere Entnahme auf benachbarte Grundwassersysteme auswirkt. In der niederschlagsarmen Andenregion könnten sinkende Wasserstände empfindliche Ökosysteme zusätzlich gefährden. Hinzu kommt der Süßwasserbedarf der Verarbeitung, der örtlich mit ohnehin knappen Ressourcen konkurrieren kann.
Deshalb setzen Unternehmen zunehmend auf die direkte Lithiumextraktion, kurz DLE. Dabei wird das Lithium mit technischen Trennverfahren aus der Sole gewonnen, statt die Flüssigkeit überwiegend in großen Becken verdunsten zu lassen. Das kann die Aufbereitung beschleunigen und auch schwierigere Solevorkommen wirtschaftlich interessant machen. Allerdings fällt die Wasserbilanz je nach Technologie unterschiedlich aus. Manche Verfahren verringern den Nettoverlust an Sole, benötigen dafür aber mehr Süßwasser. Andere senken den Süßwasserverbrauch, beanspruchen dafür jedoch größere Solemengen. Eine pauschal wassersparende Lösung ist DLE also nicht.
Auch die Rückführung behandelter Sole in den Untergrund ist mit Unsicherheiten verbunden. Welche Folgen sie haben kann, hat ein Forschungsteam um Santiago Montserrat von der Universidad de Chile untersucht. Die im September 2026 in der Fachzeitschrift Cleaner Engineering and Technology veröffentlichte Übersichtsarbeit beschreibt mögliche Veränderungen von Grundwasserströmungen und chemischen Gleichgewichten. Bei der Bewertung solcher Verfahren müssen deshalb neben dem Wasserverbrauch der Anlage auch mögliche Auswirkungen auf das gesamte Grundwassersystem berücksichtigt werden.
Neue Projekte müssen sich am Standort bewähren
Dennoch sieht Cabello beträchtliche Entwicklungsmöglichkeiten. In Chile hebt er die Lithiumvorhaben Salares Altoandinos und Pedernales hervor. In Argentinien zählen Hombre Muerto Oeste, Rincón, Sal de los Ángeles und Sal de Vida zu den aussichtsreichen Projekten.
Neben der Technik bleibt das Kapital ein Engpass. Laut IEA kürzten auf Lithium spezialisierte Unternehmen ihre Investitionen 2025 weltweit um rund 40 %. Die Energieagentur nennt Überkapazitäten und den damit verbundenen Preisdruck, Veränderungen bei den bevorzugten Batteriechemien sowie politische Unsicherheit in wichtigen Märkten als Gründe. Selbst Projekte mit guten geologischen Voraussetzungen müssen somit Investoren von ihrer langfristigen Wirtschaftlichkeit überzeugen.
Ob die genannten Projekte zusätzliche Liefermengen hervorbringen, bleibt also eine Frage der jeweiligen Lagerstätte, ihrer Verarbeitungstechnik und des Wasserhaushalts. Auch die Zahlenbasis hat Grenzen: Cabellos Übersicht schließt geologisch weniger sichere, nur vermutete Ressourcen aus. Deren Untersuchung könnte weitere Perspektiven eröffnen, würde aber zunächst zusätzliche Erkundung erfordern.
Für den Lithiumweltmarkt bleibt das Dreieck damit eine Schlüsselregion mit erheblichem Entwicklungspotenzial. Die entscheidende Kennzahl für neue Projekte ist jedoch die Menge, die sich unter tragfähigen Kosten und vertretbaren Eingriffen tatsächlich gewinnen lässt.