Zölle, Engpässe, Vorräte: Kupfer gerät aus dem Takt
Nach seiner Rekordrally der vergangenen Wochen ist Kupfer abrupt unter Druck geraten. Auslöser war ein Reuters-Bericht vom vergangenen Donnerstag: Demnach bestätigte ein Vertreter des Weißen Hauses, dass noch keine endgültige Entscheidung über Importzölle auf raffiniertes Kupfer gefallen sei. Bis Montag war weiterhin kein Beschluss bekannt. Die US-Regierung wägt höhere Kosten für Hersteller gegen den Ausbau heimischer Förderung und Verarbeitung ab.
Die diskutierten Zölle von 15 % ab Januar 2027 und 30 % ab 2028 sind bislang lediglich Empfehlungen des US-Handelsministeriums. Die Proklamation von 2025 setzte dagegen bereits Zölle auf bestimmte halbfertige Kupferwaren und Kupferprodukte in Kraft. Der jüngste Rücksetzer korrigiert damit vor allem den Preisaufschlag, den die Aussicht auf zusätzliche US-Handelsbarrieren zuvor ausgelöst hatte.
US-Zollpläne verschieben globale Kupferströme
An der London Metal Exchange, der zentralen Terminbörse für Industriemetalle, erreichte Kupfer am 10. September einen Rekord von 14.875 USD je Tonne. Nach den Berichten über Washingtons Zögern fiel der Dreimonatskontrakt am selben Vormittag zeitweise um rund 3 %. Am Montag notierte er bei rund 14.212 USD.
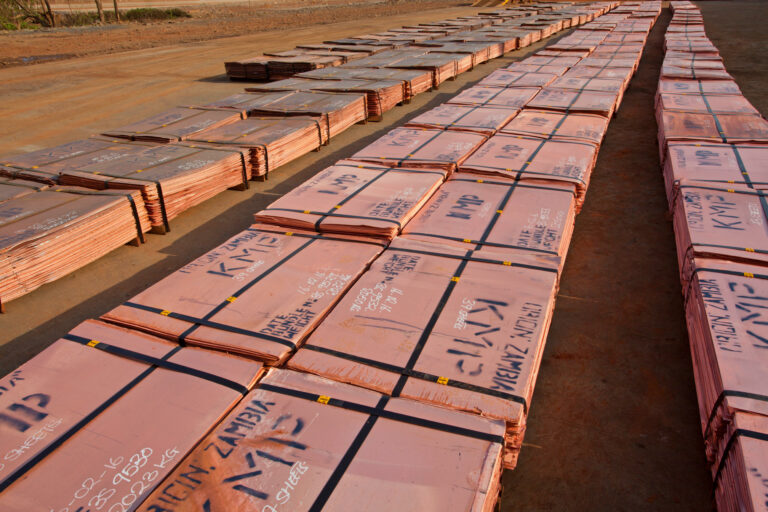
Der Preisrutsch erklärt sich aus den vorangegangenen Warenströmen. Händler und Produzenten hatten große Kupfermengen in die Vereinigten Staaten verschoben, um einem möglichen Zoll auf raffiniertes Metall zuvorzukommen. Die Bestände in US-Lagern der COMEX, einem wichtigen Referenzmarkt für US-Kupfer, stiegen dadurch auf den Rekordwert von 696.259 Tonnen. Die Kupferbestände waren zuvor 57 Handelstage in Folge gewachsen.
Über Monate kosteten US-Kontrakte deutlich mehr als vergleichbare Londoner Kontrakte. Dieser Preisabstand machte Lieferungen in die Vereinigten Staaten attraktiv. Doch nach der Zollmeldung drehte der Aufschlag zeitweise ins Minus, wodurch neue Verschiffungen wirtschaftlich unattraktiv wurden.
Nach den jüngsten verfügbaren Daten vom vergangenen Freitag lagen in den US-Lagern weiterhin rund 696.000 Tonnen Kupfer. Viel Metall blieb damit in den Vereinigten Staaten gebunden und stand anderen Märkten nicht unmittelbar zur Verfügung. Solche Verschiebungen verzerren einen ohnehin engen Markt zusätzlich.
Der Engpass beginnt lange vor der Schmelze
Die aktuelle Zolldebatte trifft auf einen Kupfermarkt, dessen Nachfrage langfristig wachsen soll. Stromnetze, Rechenzentren, Fahrzeuge und Industrieanlagen benötigen große Mengen des leitfähigen Metalls.
Der US-Finanzdatenkonzern S&P Global hat diese Entwicklung 2026 in einer umfassenden Kupferstudie untersucht. Demnach wird ein Anstieg der weltweiten Nachfrage von 28 Mio. Tonnen 2025 auf 42 Mio. Tonnen 2040 erwartet. Ohne zusätzliche Minen und deutlich mehr Recycling könnte bis dahin eine Versorgungslücke von rund zehn Mio. Tonnen entstehen.
Allein Rechenzentren könnten den Prognosen zufolge ihren Kupferbedarf von 1,1 Mio. Tonnen 2025 auf 2,5 Mio. Tonnen 2040 erhöhen. Auch die Internationale Energieagentur (IEA) erwartet für 2035 weiterhin eine Lücke von rund 25 % beim primären Kupferangebot. Dabei sind bestehende und angekündigte Minenprojekte sowie der erwartete Bedarf unter der derzeit erklärten Politik berücksichtigt.
Auf der Angebotsseite lässt sich der Engpass nur langsam beheben. S&P Global veranschlagt von der Entdeckung eines Kupfervorkommens bis zur Produktion durchschnittlich 17 Jahre. Genehmigungen, technische Planung, Finanzierung und Bau beanspruchen einen großen Teil dieser Zeit. Auch bestehende Minen können höhere Preise nicht beliebig schnell in zusätzliche Förderung übersetzen. Sinkende Erzgehalte erhöhen den Aufwand je produzierter Tonne Kupfer. Zugleich steigen die Anforderungen an neue Projekte.
Rohstoffpolitik zerlegt die alte Lieferkette
Zu den geologischen Engpässen kommt ein politischer Wandel. Förderländer wollen einen größeren Teil der Wertschöpfung im eigenen Land halten. Exportbeschränkungen, Quoten und lokale Verarbeitungspflichten werden deshalb häufiger eingesetzt.
Dieser Trend wird als Ressourcennationalismus bezeichnet. Staaten versuchen dabei, strategische Rohstoffe stärker wirtschaftlich und politisch zu kontrollieren. Das frühere Modell aus Förderung, Export und Verarbeitung in anderen Ländern gerät dadurch unter Druck.
Die IEA verweist 2026 auf eine deutliche Zunahme solcher Eingriffe in mehreren Rohstoffmärkten. Die Zahl der Mineral-Warennummern, die China mit Exportkontrollen belegt, hat sich seit 2023 verdreifacht. Auch die Demokratische Republik Kongo, Simbabwe und Mosambik haben neue Beschränkungen für einzelne Rohstoffe eingeführt.
Für Kupfer erhöht diese Entwicklung die Bedeutung regionaler Verarbeitungskapazitäten und gesicherter Lieferverträge. Gefördertes Erz wird erst nach Aufbereitung, Schmelzen und Raffination zu handelbarem Metall. Jede zusätzliche politische Grenze in dieser Kette kann Zeit und Kosten erhöhen.
Mehr Puffer in den Lieferketten
Parallel verändern Unternehmen ihre Lagerhaltung. S&P Global meldete für Mai 2026 den höchsten weltweiten Einkaufsbestandsindex der Industrie seit August 2022. Auch der Aufbau von Sicherheitsbeständen hatte wieder zugenommen. Der Indikator erfasst die Industrie insgesamt, nicht allein Metallkäufer.
Beim Kupfer kommt derzeit der zollbedingte Lageraufbau in den USA hinzu. Solche Vorräte können Engpässe kurzfristig verschärfen. Material bleibt physisch vorhanden, steht dem offenen Markt aber nicht gleichermaßen zur Verfügung. Diese Verteilung kann Preisschwankungen bei ohnehin knapper Versorgung verstärken.
Kupferhütten kämpfen um knappes Konzentrat
Der nächste Engpass entsteht zwischen Mine und Metall. Kupferkonzentrat ist das nach der Aufbereitung angereicherte Zwischenprodukt aus dem geförderten Erz. Hütten schmelzen dieses Material und Raffinerien reinigen es weiter.
Normalerweise zahlen Minen den Hütten Verarbeitungsentgelte für diese Arbeit. Der Markt hat sich jedoch ungewöhnlich weit verschoben. Der Jahresbenchmark dieser Entgelte liegt 2026 bei null USD je Tonne. Spotkonditionen, also kurzfristig ausgehandelte Preise, liegen seit 2024 zeitweise im Negativbereich. Das Missverhältnis zwischen Rohmaterial und Verarbeitungskapazität führt dazu, dass Hütten wirtschaftlich um verfügbares Konzentrat konkurrieren. Statt für die Verarbeitung bezahlt zu werden, verzichten sie teilweise auf Einnahmen.
Laut S&P Global wuchs die Schmelzkapazität in China in den vergangenen drei Jahren etwa viermal stärker als das weltweite Angebot an Kupferkonzentrat. Mehr Anlagen konkurrieren dadurch um eine Rohstoffmenge, die deutlich langsamer wächst.
Die IEA verweist ausdrücklich auf die steigende wirtschaftliche Bedeutung von Nebenprodukten für Kupfer- und Zinkhütten. Gold, Silber und Schwefelsäure können zusätzliche Erlöse liefern, wenn klassische Verarbeitungsentgelte wegbrechen.
Damit verschiebt sich allerdings die wirtschaftliche Logik. Waren früher Edelmetalle in vielen Kupferprojekten primär ein zusätzlicher Erlös, gewinnen sie in einem Markt mit extrem niedrigen Verarbeitungsentgelten für Hütten erheblich an Gewicht.
Silber und Gold hängen am Kupferkreislauf
Beim Silber ist diese Verbindung besonders ausgeprägt. Von der weltweiten Silberminenproduktion 2025 stammten 28 % aus Kupferminen. Weitere 29,4 % kamen aus Blei- und Zinkminen. Primäre Silberminen lieferten nur 26,1 %.
Fast drei Viertel des geförderten Silbers entstehen damit als Nebenprodukt anderer Metalle. Die Silberproduktion reagiert deshalb nur begrenzt auf einen höheren Silberpreis. Förderentscheidungen hängen häufig stärker von Kupfer, Blei, Zink oder Gold ab.
Störungen im Kupferbergbau können also auch das Silberangebot treffen. Dasselbe gilt für Verarbeitungsengpässe, wenn silberhaltige Konzentrate nicht wie geplant verhüttet werden. Die Verbindung zwischen Kupfer und Edelmetall reicht damit weit über gemeinsame Preisbewegungen hinaus.
Der Silbermarkt ist zugleich bereits knapp. Der Branchenverband Silver Institute erwartet für 2026 das sechste Defizitjahr in Folge und eine Lücke von 46,3 Mio. Unzen. Im Februar hatte der Verband noch 67 Mio. Unzen prognostiziert.
Anleger und Notenbanken prägen den Goldmarkt
Bei Gold ist der Zusammenhang anders gelagert. Das Metall fällt zwar auch in Kupferlagerstätten und Hütten als Nebenprodukt an. Seine Nachfrage wird jedoch wesentlich stärker durch Anleger und Zentralbanken geprägt.
Zentralbanken kauften im ersten Halbjahr 2026 netto 345 Tonnen Gold, den niedrigsten Halbjahreswert seit 2022. Im zweiten Quartal stiegen die Nettokäufe auf 289 Tonnen, nach 57 Tonnen im ersten Quartal.
Kurzfristig bleibt Kupfer damit anfällig für politische Nachrichten und veränderte Handelsströme. Langfristig wirken knappe Minenprojekte, knappes Konzentrat, neue Verarbeitungspolitik und wachsende Stromnachfrage zusammen. Der weitere Verlauf hängt damit auch davon ab, was mit den großen US-Lagerbeständen geschieht. Fließt Metall zurück, könnte sich die regionale Knappheit entspannen. Bleibt es gebunden, dürfte die Verteilung des vorhandenen Kupfers ein wichtiger Preistreiber bleiben.