Technologiesprung im Lithium-Sektor: Hartgestein-Projekte hängen Sole ab
Lithium-Hartgesteinsprojekte werden zum Standard: Australien meldet einen Zuwachs der Ressourcen um den Faktor 50, eine neue MIT-Technologie könnte die Kosten der klassischen Hard-Rock-Aufbereitung halbieren. In Kanada steht das größte Lihtiumprojekt der westlichen Hemisphäre kurz vor der vorläufigen wirtschaftlichen Bewertung (PEA).
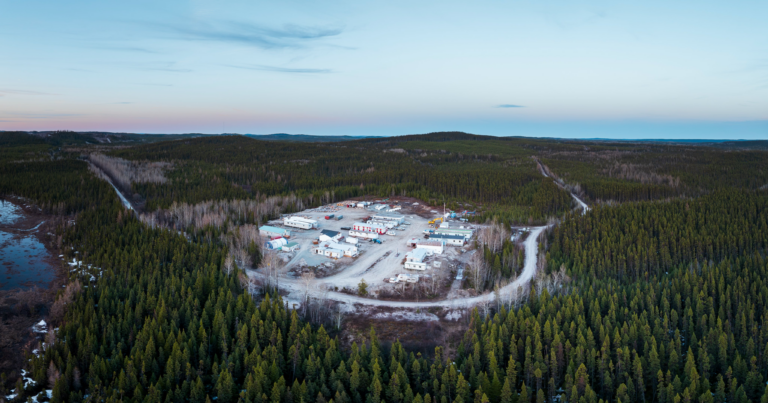
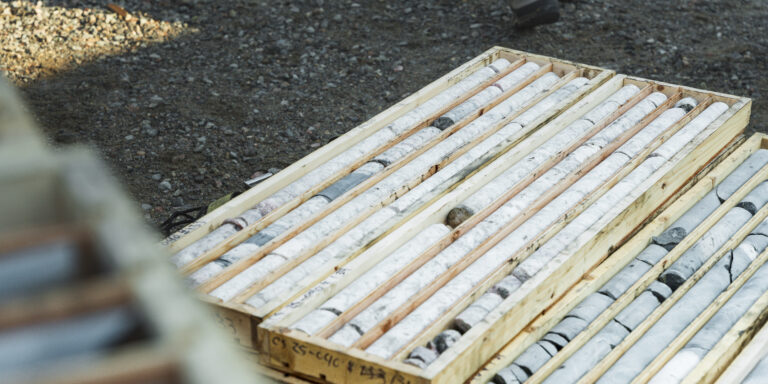
Der Lithiumexplorer Q2 Metals CA74739G1072 A3D4CR legte im Oktober neue Bohrergebnisse für das Cisco-Projekt in Quebec vor. Den Geologen gelang es, die oberflächennahe Mineralisierung um 100 Meter nach Norden zu erweitern. Dabei wurden unter anderem 134,5 Meter mit 1,20 % Li2O und 101,6 Meter mit 1,02 % Li2O durchteuft.
Die Führungsebene zeigte sich mit den Resultaten, die zu zahlreichen anderen starken Bohrergebnissen bei Cisco passen, zufrieden. Nicht nur sei eine Erweiterung der Mineralisierung nach Norden gelungen, betont Sage McCallum, Vizepräsident Exploration. Zusätzlich sei auch "ein bedeutendes Intervall außerhalb des in der Mineralressourcenschätzung (MRE) im April 2026 skizzierten konzeptionellen Tagebaubereichs definiert" worden. CEO Alicia Milne sieht bestätigt, "dass Cisco in alle Richtungen offen bleibt und deutliches Wachstumspotenzial aufweist."
Cisco: Größtes westliches Lithiumprojekt bleibt in alle Richtungen offen
Cisco gilt als das größte Hartgesteinsprojekt der westlichen Hemisphäre. Die abgeleitete MRE weist eine abgeleitete Mineralressource von insgesamt 295 Mt mit einem Gehalt von 1,36 % Li₂O aus. Projekte dieser Größenordnung sind entscheidend für den Aufbau westlicher Lithium-Lieferketten.
Der Lithiummarkt tritt in eine neue Phase ein. "Da die Branche im kommenden Jahrzehnt von einem Überschuss zu einem Defizit übergehen wird, werden die heute getroffenen Investitionsentscheidungen die Marktpositionierung für die kommenden Jahre bestimmen", notierte WoodMackenzie in einem Bericht im vergangenen Jahr. Zu den entscheidenden Fragestellungen aus Investorensicht gehört WoodMac zufolge die genaue Art der Lithiumgewinnung. Hier lassen sich verschiedene Verfahren unterscheiden, insbesondere das Sole-zu-Karbonat-Verfahren und die direkte Konzentratgewinnung aus Hartgestein.
Mittlerweile scheint das Pendel zugunsten der direkten Konzentratgewinnung aus Hartgestein auszuschlagen. Ein Vorteil liegt in der Geschwindigkeit: "Diese Verfahren ermöglichen eine besser planbare Leistung und eine schnellere Projektabwicklung. Projekte können in der Regel innerhalb von drei bis fünf Jahren die Produktion erreichen, indem konventionelle Tagebau-, Brech- und Flotationsverfahren mit anschließender chemischer Umwandlung angewendet werden", schreiben die WoodMac-Analysten Zalaquett und Heathman in ihrem Bericht.
Sole-Projekte bieten in den konventionellen Rechenmodellen zwar niedrigere Betriebskosten, sind aber mit längeren Vorlaufzeiten von sechs bis zehn Jahren verbunden. Darüber hinaus gibt es weitere Schwachstellen, darunter die weitreichende geografische Konzentration auf wenige Gebiete und ernsthafte Umweltbedenken z.B. im Hinblick auf den Wasserverbrauch.
Neuere Ansätze halten es für möglich, dass Hartgesteinsprojekte auch bei den laufenden Betriebskosten konkurrenzfähig zu Sole-Projekten werden. Der Grund ist eine technologische Innovation, die durch das MIT hervorgebracht wurde und über das Spin-Out Rock Zero weiterentwickelt wird.
MIT-Innovation als Profitabilitätsbooster?
Die Innovation adressiert den größten Kostentreiber bei Hartgesteinsprojekten: Statt Spodumen bei über 1.000 Grad Celsius zu rösten und chemisch zu laugen, nutzt der Ansatz eine Ammoniumfluorid-Lösung bei Raumtemperatur. Der Prozess löst das Gestein auf und gewinnt dabei nicht nur batteriefähige Lithiumsalze, sondern auch smelterfähiges Aluminiumoxid und zementtaugliches Siliziumdioxid. Die Forscher schätzen, dass das Verfahren die Kosten der klassischen Hard-Rock-Aufbereitung halbieren könnte.
Für Hartgesteinsprojekte spricht zudem ein Blick nach Australien: Dort gelang es, in vergleichsweise kurzer Zeit und unter nicht immer optimalen Marktbedingungen das Lithiumpotenzial Westaustraliens zu heben. In dem Bundesstaat befindet sich der Großteil der Lithiumvorkommen von rund 8,9 Millionen Tonnen. Insgesamt hat sich die Hartgesteinslithiumproduktion in Down Under zwischen 2010 und 2024 verzehnfacht. Forscher der University of Western Australia analysierten Hartgestein-Lithiumprojekte in Westaustralien, die seit 2010 eine endgültige Investitionsentscheidung getroffen oder die Produktion aufgenommen haben. Dazu gehörten bedeutende Projekte wie Pilgangoora, Wodgina, Mt Marion, Mt Holland, Kathleen Valley, Bald Hill und Mt Cattlin sowie Projekte im Explorations- und Machbarkeitsstadium wie Tabba Tabba und Manna.
Die Daten zeigten, dass die kombinierten gemeldeten Mineralressourcenschätzungen von 25 Millionen Tonnen im Jahr 2010 auf 1.295 Millionen Tonnen im Jahr 2025 anstiegen, was einer durchschnittlichen jährlichen Wachstumsrate von 30 % entspricht. Bemerkenswert: Alle untersuchten Projekte in Westaustralien erreichten die erste Produktion innerhalb von 7,5 Jahren nach ihren ersten Ressourcenschätzungen, Bald Hill sogar in nur etwa neun Monaten.
15 neue Lithiumminen weltweit seit 2020 – Cisco vor PEA
Weltweit wurden einer Studie von S&P Global zufolge zwischen 2020 und 2025 insgesamt 15 neue Lithiumminen in Produktion genommen. Neben Australien sind Argentinien und Simbabwe entscheidende Akteure. "Argentiniens Sole-Projekte im Lithium-Dreieck, wie beispielsweise Cauchari-Olaroz und Salar del Rincon, zogen große Akteure an, darunter die Ganfeng Lithium Group Co. Ltd., die Rio Tinto Group und Lithium Argentina AG", heißt es im Bericht der Analysten. Die Entwicklung in Simbabwe wird durch große Mengen chinesischen Kapitals gestützt.
Q2 Metals strebt bei Cisco weiteres Wachstum an. Im Rahmen des Sommerbohrprogramms wurden bislang knapp 20.000 Bohrmeter zurückgelegt, fünf Bohranlagen sind weiterhin im Einsatz. Im Herbst will das Unternehmen die erste vorläufige wirtschaftliche Bewertung des Lithiumprojekts veröffentlichen. CEO Milne sieht darin einen "Meilenstein für Ciscos Übergang von der reinen Exploration hin zu einem Projekt, das sich mit globalen Wettbewerbern vergleichen und bewerten lässt."
Das größte Lithium-Hartgesteinsprojekt in der westlichen Hemisphäre, ein absehbar dauerhaftes Defizit auf dem Lithiummarkt und ein Technologieumfeld, das die Kosten von Hartgesteinsprojekten deutlich senken könnte: Die Story von Q2 Metals ist intakt. Der Aufwärtstrend der Aktie dagegen ist aktuell gebrochen, seit dem Hoch im Sommer hat sich der Kurs in etwa halbiert. Eine starke PEA im Herbst könnte den Korrekturmodus daher rasch beenden und wieder in Richtung früherer Hochs führen.