Peking nutzt Kartellrecht für sichere Kupferströme
China macht die Freigabe der geplanten Fusion des britischen Bergbaukonzerns Anglo American GB00BTK05J60 A41BF3 mit dem kanadischen Rohstoffkonzern Teck Resources CA8787422044 858265 zum Instrument seiner Rohstoffpolitik. Die Wettbewerbsbehörde SAMR verlangt nach Angaben aus informierten Kreisen verlässliche Zusagen für Kupferkonzentrat an chinesische Abnehmer. Versorgungssicherheit wird so zu einem zentralen Punkt einer Fusion im Umfang von 54 Mrd. USD. Der geplante Konzern käme auf Basis der Produktion von 2024 auf rund 1,2 Mio. Tonnen Jahresausstoß und soll nach Unternehmensangaben zu den fünf größten Kupferproduzenten weltweit zählen.
Rohstoffmangel setzt Chinas Hütten unter Druck
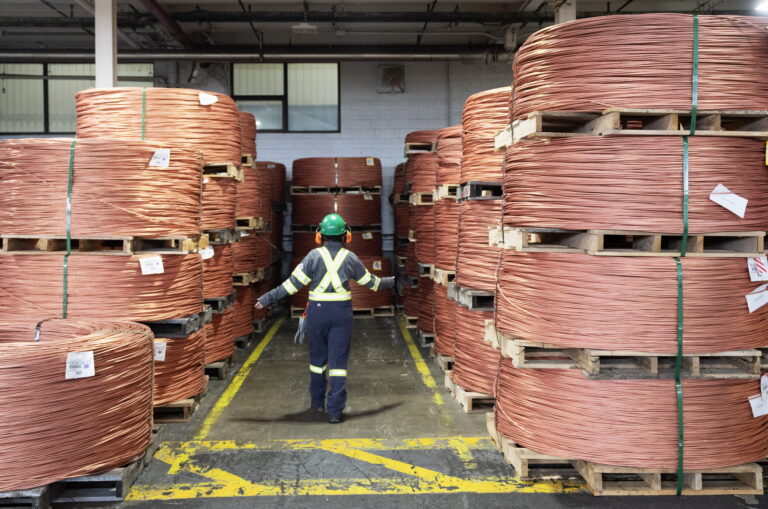
China verarbeitet bis zu 60 % der weltweiten Kupferkathoden. Doch während Raffineriekapazität reichlich vorhanden ist, fehlt den Verarbeitern zunehmend das dafür benötigte Erzkonzentrat. Nach Berechnungen von S&P Global wuchs Chinas Hüttenkapazität in den vergangenen drei Jahren etwa viermal so stark wie das weltweite Angebot an diesem Rohstoff. Der starke Ausbau verschärft den Wettbewerb um verfügbare Konzentratmengen und drückt die Verarbeitungsspannen.
Der wöchentliche SMM-Index für die Spot-Verarbeitungsentgelte (Treatment Charges, TC) von importiertem Kupferkonzentrat lag am 30. September bei minus 231,68 USD je Trockentonne. Ein negativer TC bedeutet, dass Verarbeiter nicht wie üblich eine Verarbeitungsgebühr vom Konzentratwert abziehen können, sondern dem Lieferanten rechnerisch einen Aufschlag zugestehen.
Die Belastung wächst durch fallende Preise für Schwefelsäure. Dieses Nebenprodukt der Kupferverhüttung hatte schwache Verarbeitungserlöse zeitweise abgefedert. Ende September war der chinesische Preisindex für Hüttensäure jedoch bereits die dreizehnte Woche in Folge gesunken.
Trotz des Engpasses hielten chinesische Raffinerien ihre Produktion lange erstaunlich hoch. Im ersten Halbjahr stieg der Anteil von Schrott am Einsatzmaterial auf 25,2 %, 2,7 Prozentpunkte mehr als ein Jahr zuvor. So konnten die Betriebe einen Teil des fehlenden Konzentrats ersetzen.
Zwischenzeitlich wird die Belastung sichtbarer. SMM bezifferte die chinesische Kupferkathodenproduktion im September auf rund 1,12 Mio. Tonnen, 2,3 % weniger als im August. Der Rückgang entstand demnach vor allem durch Wartungen und Rohstoffprobleme, noch nicht durch flächendeckende freiwillige Kürzungen.
Für das Gesamtjahr erwarten Analysten dennoch das langsamste Wachstum der chinesischen Raffinadeproduktion seit mindestens 2000. SAMR hat Rückmeldungen chinesischer Schmelzbetriebe eingeholt und verhandelt auf Grundlage ihrer Bedenken über Lieferauflagen für Anglo American und Teck. Diese sollen dem Vernehmen nach auch Mengen erfassen, die über Händler verkauft werden.
Lieferauflagen könnten Handelsströme neu ordnen
Für Anglo American ist die Frage insofern relevant, als große Teile der Kupferproduktion aus Peru und Chile als Konzentrat international vermarktet werden. Zu den Abnehmern gehören neben Hütten in China auch solche in Japan und Europa.
Würden nun größere Mengen vertraglich nach China gelenkt, könnte anderen Verarbeitern Material fehlen. Branchenanalysten sehen dadurch zusätzlichen Druck auf westliche Hütten, deren Kosten ohnehin gestiegen sind. Auch die Preisbildung könnte sich verändern. Traditionell verhandeln große Minenbetreiber und Verarbeiter jährliche Verarbeitungssätze als Richtwert für länger laufende Lieferverträge. Bei extremer Knappheit gewinnen dagegen Spotpreise und indexgebundene Modelle an Gewicht.
Staatlich vorgegebene Zielorte könnten diesen Wandel beschleunigen. Für Käufer außerhalb Chinas wäre dann neben dem Preis auch entscheidend, welche Mengen überhaupt frei handelbar bleiben.
Die Fusion selbst ist groß, liegt nach klassischen Marktanteilsmaßstäben aber unter den häufig genannten kritischen Größenordnungen. Der kombinierte Konzern käme auf rund fünf Prozent der weltweiten Kupferversorgung, verglichen mit Schwellen von zehn bis 15 %. Kupfer soll nach Unternehmensangaben mehr als 70 % der wirtschaftlichen Exponierung des neuen Konzerns ausmachen. Die chinesische Forderung betrifft somit den strategischen Kern des geplanten Konzerns und reicht deutlich über ein Randthema hinaus.
Früherer Kupferdeal zeigt Chinas regulatorischen Zugriff
Ein vorangegangenes Verfahren zeigt, dass China Fusionskontrolle schon einmal mit Vorgaben zur Rohstoffversorgung verknüpft hat. Beim Zusammenschluss von Glencore und Xstrata verpflichtete das damalige Handelsministerium MOFCOM Glencore 2013 zu jährlichen Mindestangeboten von Kupferkonzentrat an chinesische Kunden über langfristige Verträge. Für 2013 lag die Mindestmenge bei 900.000 Trockentonnen. Ab 2014 musste sie proportional angepasst werden, wenn sich Glencores jährliches Produktionsbudget für Kupferkonzentrat erhöhte oder verringerte. Zusätzlich verlangte die Behörde damals den Verkauf des peruanischen Kupferprojekts Las Bambas.
Die damaligen Auflagen lassen sich allerdings nicht eins zu eins auf das heutige Verfahren übertragen. Im aktuellen Anglo-Teck-Verfahren werden nach Angaben von Personen mit Kenntnis der Gespräche bislang keine Vermögensverkäufe verlangt. Der frühere Vorgang zeigt jedoch, dass konkrete Mindestangebotsauflagen für Kupferkonzentrat bei chinesischen Fusionsprüfungen bereits eingesetzt wurden.
Die kartellrechtliche Freigabe aus China ist nach Angaben von Anglo American der letzte ausstehende regulatorische Meilenstein für die Fusion. Die Unternehmen wollen den Zusammenschluss weiterhin spätestens bis März 2027 abschließen. Anglo American spricht von guten Fortschritten und konstruktiven Gesprächen mit SAMR. Teck äußerte sich zum laufenden Prüfverfahren allerdings nicht. Offen bleibt damit, wie umfangreich mögliche Lieferzusagen ausfallen und wie lange sie gelten könnten.
Die Folgen für den Markt hängen von diesen Details ab. Je stärker Mengen gebunden werden, desto weniger Konzentrat bleibt für andere Hütten verfügbar. Versorgungspolitik und Fusionskontrolle bei kritischen Rohstoffen greifen damit inzwischen eng ineinander.