Kupferminen der Zukunft: Geringe Kapitalintensivität ist Trumpf

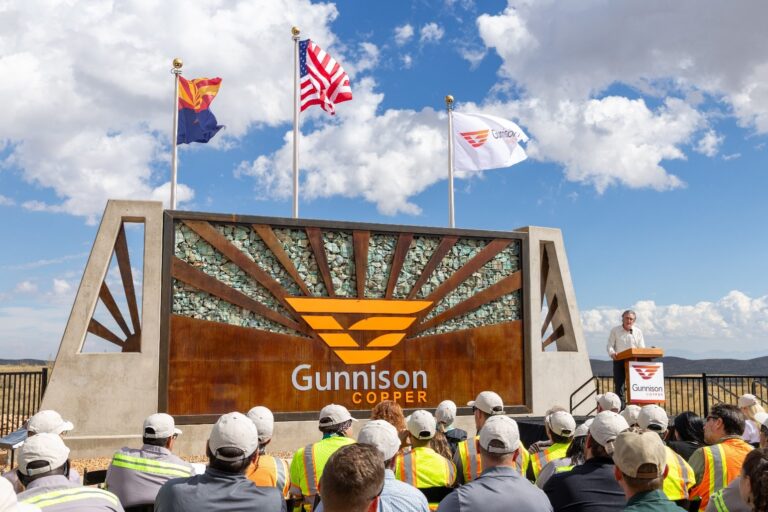
Der Oktober war ein ereignisreicher Monat für den in Arizona tätigen Kupferexplorer Gunnison Copper. Der ehemalige Hudbay Minerals COO Andre Lauzon stieß zum Board of Directors hinzu, US-Innenminister Doug Burgum gab sein Stelldichein in der seit dem vergangenen Jahr produzierenden Johnson Camp Mine (JCM) im Cochise County – und schließlich startete der Handel der Aktie an der NYSE American. Zuvor war Gunnison bereits in Kanada und Deutschland börsennotiert.
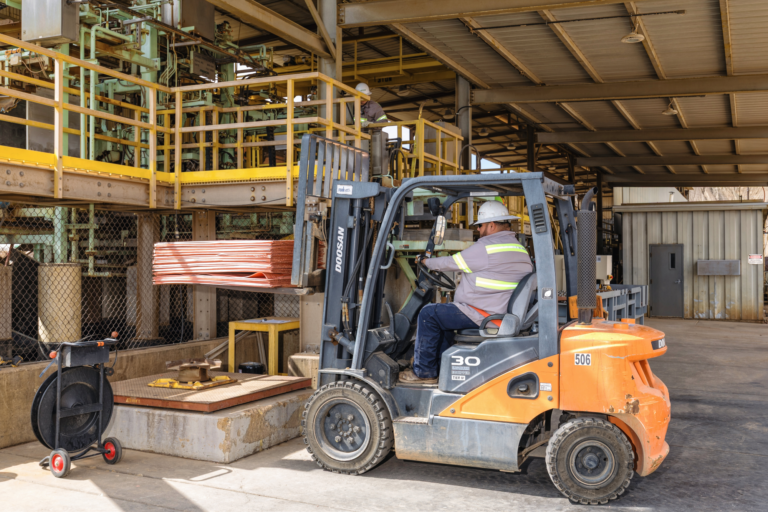
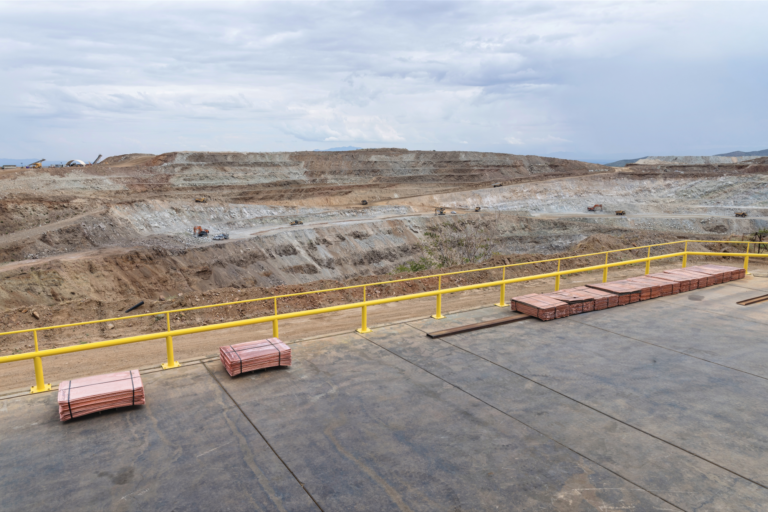
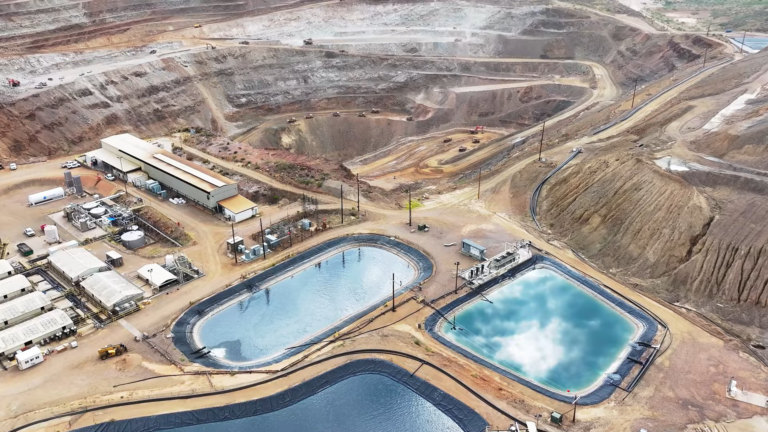
Das Geschäftsmodell von Gunnison Copper CA4028801088 A40TP4 liegt im Trend: Das Unternehmen arbeitet am Hochlauf inländischer Kupferproduktion, die für heimische Lieferketten für Verteidigung, Technologie und Fertigung dringend benötigt werden. "Unser Team produziert bereits Kupfererz in Arizona", sagt CEO Craig Hallworth im Hinblick auf JCM, das in Zusammenarbeit mit der Rio Tinto-Tochter Nuton betrieben wird. "Mit dem national bedeutenden Gunnison Copper Project haben wir die Möglichkeit, auf dieser Grundlage aufzubauen und einen wesentlich größeren Beitrag zur amerikanischen Kupferversorgung zu leisten", skizziert er die Pläne für die Zukunft.
Studie aus Colorado: Bis 2050 fehlen 16,1 Mio. Tonnen Kupfer pro Jahr
Die meisten Analysten sind sich mit Hallworth darüber einig, dass mehr Kupfer benötigt wird – und das für das zusätzliche Angebot erhebliches Kapital erforderlich ist. Das Payne Institute for Public Policy der Colorado School of Mines hat nachgerechnet, wie viel Kupfer – und wie viel Kapital für dessen Beschaffung – in Zukunft fehlen.
In der Studie "The Investment Gap of Copper Mining” gehen die Forscher Morgan Bazilian, Adam Simon, Macdonald Amoah, Andrew Pederson und Maxwell Brown aufbauend auf einer vorangegangene Untersuchung davon aus, dass die Nachfrage nach gefördertem Kupfer bis 2050 bei unveränderten Rahmenbedingungen 37,1 Millionen Tonnen pro Jahr erreichen wird.
Die Forscher erläutern zunächst die Angebotslücke. Demnach werden die im Jahr 2018 in Betrieb befindlichen Minen nur noch 17,8 Millionen Tonnen der im Jahr 2050 benötigten 37,1 Millionen Tonnen liefern. Seit 2018 eröffnete oder erweiterte Minen tragen den Berechnungen zufolge im Jahr 2025 etwa 3,2 Millionen Tonnen zur Gesamtkapazität bei. Demnach muss noch eine jährliche Produktionskapazität von 16,1 Millionen Tonnen geschaffen werden.
Unklar ist bislang nicht nur, wie die Angebotslücke überhaupt geschlossen werden kann, da es seit Jahrzehnten an größeren Kupferentdeckungen fehlt. Fraglich ist auch, welche Kosten beim Ausbau der Produktion anfallen. Dies entscheidet nicht zuletzt, wie hoch die Kupferpreise langfristig steigen müssen, um die Investitionen zu finanzieren.
Im zweiten Schritt berechneten die Forscher aus Colorado deshalb die Kosten. Bei einer durchschnittlichen Kapitalintensität von 22.359 USD pro Tonne Kapazität für die 26 Projekte, deren Inbetriebnahme bis 2030 geplant ist, beträgt der Bedarf etwa 360 Mrd. USD. Die Forscher benennen die Ursache der hohen Kosten sehr klar: "Sinkende Erzgehalte und tiefer liegende Erzkörper sind die Hauptgründe für die steigenden Kosten zur Schließung dieser Lücke."
Tief liegende Erzkörper und niedrige Gehalte treiben Kapitalintensität
Diese Diagnose wird durch viele weitere Daten bestätigt. In Chile halbierte sich der Erzgehalt von 1,10 % (2002) auf 0,58 % (2025). Eine Tonne Kupfer bedeutet heute etwa 203 Tonnen Gestein, gegenüber 107 vor gut 20 Jahren. Die durchschnittliche Kupferbohrtiefe hat sich seit 2010 laut S&P Global um fast 50 % auf etwa 600 Meter erhöht. FactSet hat auf Basis von fast 552.000 Bohrmetern auf 454 Projekten aus dem laufenden Jahr einen durchschnittlichen Kupfergehalt von 0,34 % errechnet. Mit 1,2 % zählen Gehalte bereits zu den oberen zehn Prozent.
Die Forscher des Payne Institute for Public Policy nennen eine mögliche Teillösung für geringere Kosten: "Die Kupferauslaugung aus bestehenden Halden könnte die Kosten senken." Mit anderen Worten: Die Gewinnung von Kupfer, das sich bereits an der Oberfläche befindet und für das nur wenig Gestein bewegt werden muss.
Beim Gunnison-Projekt von Gunnison Copper ist ein solcher Tagebau mit Haufenlaugung und SX/EW-Anlage geplant. 541 Millionen Tonnen bei einem Kupfergehalt von 0,43 %, darunter 25 Millionen Tonnen mit einem Kupfergehalt von 0,85 % aus der Satellitenlagerstätte Strong & Harris, liegen in Arizona. Die PEA sieht über eine Minenlaufzeit von 21 Jahren eine jährliche Produktion von bis zu 174 Mio. lb Kupfer. Die All-in-Sustaining-Cash-Kosten schätzt die Studie auf 2,05 USD/lb.
Interessant ist ein Blick auf die Kapitalintensität: Diese wird in der PEA auf 17.609 USD pro Tonne Kupferkapazität taxiert. Das ist deutlich weniger als der Durchschnitt in der Studie aus Colorado.
Auch andere Berechnungen sehen Gunnison Copper bei der wichtigen Kapitalintensität gut positioniert. FactSet berechnete im Sommer die Bewertung börsennotierter Kupferhersteller im Verhältnis zur jährlichen Produktionskapazität. Gunnison wurde damals an der Börse mit 117,7 Mio. USD gehandelt. Die Kupferproduktion für 2026 wurde auf 7,5 kt geschätzt. Diese Produktion stammt ausschließlich aus der Johnson Camp Mine. Daraus ergab sich eine am Börsenwert gemessene Kapitalintensität von 15.634 USD pro tpa. Der Median in der FactSet-Studie lag bei 34.783 USD, nur ein Unternehmen wies einen geringeren Wert für die Kapitalintensität auf als Gunnison.
Die PEA jedenfalls bescheinigt dem Projekt gute Chancen. Auf 1,96 Mrd. USD beläuft sich der Nettogegenwartswert des Projekts, 3,9 Jahre benötigt die Amortisation. Der durchschnittliche freie Cashflow in den ersten 15 Jahren wird auf 366 Mio. USD taxiert. Diese Zahlen gelten für das Basisszenario mit Kupferpreisen von 4,6 USD/lb.
Die Aktie hat seit dem Allzeithoch im Januar deutlich korrigiert und bewegt sich um den unteren Bereich eines seit 2024 laufenden Aufwärtstrends herum. Gemessen an der bereits laufenden Produktion bei JCM und den Perspektiven von Gunnison erscheint die Bewertung im aktuellen Umfeld für Kupfer sehr günstig.