Kupfer, Kapital und Politik verändern die Minenbranche
Der Bergbau kehrt zur Größe zurück. Trotz geplatzter Milliardenübernahmen suchen Konzerne vermehrt nach Fusionen, Beteiligungen und Partnerschaften, um teure Projekte und politische Risiken besser zu tragen. Der jüngste Vorstoß des südafrikanischen Goldproduzenten Gold Fields ZAE000018123 856777 zeigt, wie stark dieser Druck inzwischen auch den Goldsektor erfasst.
Einen neuen Branchenriesen wollte Gold Fields mit dem australischen Produzenten Northern Star AU000000NST8 A0BLDY schaffen. Doch Northern Star lehnte am Montag die 27,1 Mrd. USD schwere Offerte ab. Der Zusammenschluss hätte den weltweit zweitgrößten Goldproduzenten ergeben. Für Gold Fields standen Diversifikation, Synergien und eine stärkere Finanzbasis im Zentrum.
Kupfer verschärft finanziellen Größenwettlauf
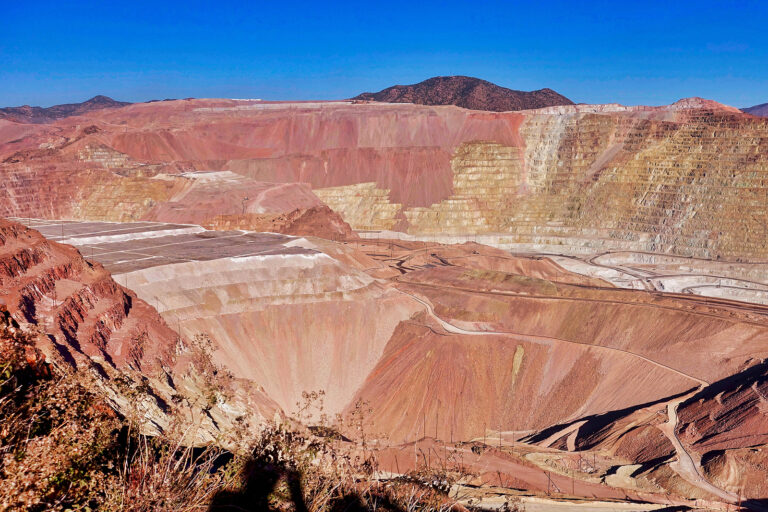
Bei Kupferprojekten wird der hohe Kapitalbedarf besonders sichtbar. Neue Minen können 10 bis 20 Mrd. USD kosten und benötigen bis zur Förderung oft mindestens ein Jahrzehnt. Zugleich werden hochwertige Lagerstätten knapper und Genehmigungen, Bau sowie Personal binden langfristig Kapital.
Im Stated Policies Scenario (STEPS) der Internationalen Energieagentur (IEA) rechnet die Organisation bis 2040 mit einem Zuwachs der Kupfernachfrage um rund sieben Millionen Tonnen. Für 2035 ergibt sich im Basisszenario aus bestehenden und angekündigten Projekten eine Versorgungslücke von rund 25 % gegenüber dem Primärbedarf.
Um zusätzliche Vorkommen zu erschließen, reicht deren Qualität allein jedoch nicht aus. Ebenso wichtig ist die Fähigkeit, ein Großprojekt dauerhaft zu finanzieren. Große Konzerne können dafür eher ihre Bilanz nutzen und Schulden über breitere Zahlungsströme tragen.
Diese Erwartung schlägt sich bereits in der Kapitalverteilung nieder. 2025 stiegen die Investitionen kupferorientierter Unternehmen laut IEA um acht Prozent, während jene in kritische Mineralien insgesamt um neun Prozent sanken.
Megadeals bleiben möglich, aber Maßstab wird härter
Der australische Bergbaukonzern BHP AU000000BHP4 850524 scheiterte 2024 mit seinem Übernahmeversuch bei Anglo American GB00BTK05J60 A41BF3. Der Fehlschlag dämpfte das Interesse an großen Zusammenschlüssen jedoch nicht.
Anglo American, ein britischer Bergbaukonzern, vereinbarte im September 2025 eine Fusion mit Teck Resources CA8787422044 858265 aus Kanada. Teck und Anglo wollen damit einen der fünf größten Kupferproduzenten schaffen. Die Fusion ist noch nicht vollzogen. Nach Angaben von Anglo American ist die chinesische Kartellfreigabe der letzte ausstehende regulatorische Meilenstein. Reuters Breakingviews berichtete Anfang September unter Berufung auf Mergermarket, dass die chinesische Prüfung ausgesetzt war. Die Unternehmen hielten zuletzt am Abschlussfenster zwischen September 2026 und März 2027 fest.
Der weiterhin laufende Anglo-Teck-Prozess steht damit für die Rückkehr großer Transaktionen und die strategische Bedeutung von Kupfer. Auch die Transaktionsaktivität hat insgesamt wieder angezogen. Nach Berechnungen der IEA stieg der Gesamtwert der Übernahmen und Fusionen 2025 um 20 %. Treiber war vor allem die Nachfrage nach hochwertigen Kupfervorkommen.
Der britisch-australische Bergbaukonzern Rio Tinto GB0007188757 852147 prüfte Anfang 2026 ebenfalls eine Kombination mit Glencore JE00B4T3BW64 A1JAGV, erklärte im Februar jedoch offiziell, eine mögliche Fusion oder andere Unternehmensverbindung nicht weiterzuverfolgen. Nach Angaben des Konzerns ließ sich keine Vereinbarung erreichen, die Wert für die Aktionäre geschaffen hätte.
Partnerschaften verteilen Milliardenrisiken
Große Übernahmen sind nur eine Möglichkeit. Gemeinschaftsunternehmen können Zugang zu Lagerstätten schaffen, ohne dass ein Konzern das gesamte Projektrisiko allein übernimmt.
BHP verfolgt diesen Ansatz mit dem kanadischen Kupferproduzenten Lundin Mining CA5503721063 A0B7XJ. Beide halten jeweils 50 % am Gemeinschaftsunternehmen Vicuña mit den Kupferprojekten Filo del Sol und Josemaria in Argentinien und Chile.
BHP zahlte im Zuge der Transaktion insgesamt 2 Mrd. USD und übernahm zugleich die Hälfte von Josemaria. Im August 2026 stellte der Konzern eine mögliche endgültige Investitionsentscheidung für Vicuña noch bis Jahresende in Aussicht. Partnerschaften wie Vicuña verbinden damit den Zugang zu großen Lagerstätten mit einer Verteilung des finanziellen Risikos. Das erklärt, warum dieses Modell für kapitalintensive Minenprojekte an Bedeutung gewinnen kann.
Investoren setzen dabei klare Grenzen. Zwischen 2005 und 2012 kauften BHP, Rio Tinto und Anglo American aggressiv zu. Nach dem Rohstoffpreisverfall folgten Abschreibungen in Milliardenhöhe. Anschließend prägten Kostensenkungen, Verkäufe und Ausschüttungen rund ein Jahrzehnt die Branche.
Heute akzeptieren viele Anleger Wachstum nur unter strengeren Bedingungen. Organische Projekte und Gemeinschaftsunternehmen gelten vielfach als kontrollierbarer, weil Kapital und Projektrisiken auf mehrere Schultern verteilt werden können. Große Übernahmen müssen dagegen zusätzlich den Kaufpreis und das Integrationsrisiko rechtfertigen.
Politik erhöht Wert großer Konzernbilanzen
Neben den Finanzierungskosten gewinnt die Politik an Gewicht. Kupfer und andere kritische Rohstoffe stehen inzwischen im Zentrum von Energie-, Industrie- und Sicherheitsstrategien vieler Staaten. Für Minenbetreiber bedeutet das zusätzliche Eingriffe, Handelsbarrieren und wachsende Anforderungen entlang der Lieferketten.
Von Indonesien bis Chile haben Regierungen ihren Einfluss auf Bergbauvermögen ausgeweitet. Die USA und die Europäische Union setzen zugleich stärker auf heimische oder verbündete Lieferketten. Größe kann in diesem Umfeld helfen, regulatorische Risiken zu verteilen und mit Regierungen auf Augenhöhe zu verhandeln.
Größe bleibt allerdings kein Selbstzweck. Bei kapitalintensiven Anlagen wie Hütten oder Raffinerien können Skaleneffekte erheblich sein. In kleinen Spezialmärkten kann ein großer Konzern dagegen an Beweglichkeit verlieren.
Der schweizerische Rohstoffkonzern Glencore hält unterdessen am Ausbau seiner Reichweite fest. Glencore hat nach Angaben der Australian Securities Exchange inzwischen alle wesentlichen Voraussetzungen für die Zweitnotierung erfüllt. Der erste Handelstag ist für den 14. Oktober 2026 vorgesehen. Glencore begründet die geplante Zweitnotierung mit einer breiteren Anlegerbasis und höherer Handelsliquidität.
So entsteht ein Bergbauzyklus mit widersprüchlichen Kräften. Neue Minen werden teurer, politischer und langwieriger, während Investoren Fehlkäufe und überhöhte Preise vermeiden wollen. Die Branche braucht mehr finanzielle Stärke, darf sie aber nicht um jeden Preis einkaufen.
Die Suche nach Größe dürfte deshalb weitergehen, allerdings mit mehreren Instrumenten. Fusionen bleiben möglich, während Partnerschaften und kleinere Ergänzungskäufe das Risiko verteilen können. Der nächste große Deal muss mehr beweisen als strategische Ambition.